
Uus TSD ehk süsteem „edasi-tagasi“
Proovisime uue TSD vormi ja andmete esitamise Maksu- ja Tolliameti e-keskkonnas ise järele.
Esimest muljet käsitsi täitmisest võiks kirjeldada kahe sõnaga – edasi-tagasi.
Kasutajal tuleb liikuda väljamakse andmete sisestamise vormi ja arvutatud maksude koondtabeli vahel, et kontrollida, kuidas sisestatud või parandatud andmed maksusummasid mõjutavad.
Eriti huvitavaks osutusid kaks välja:
- Väljamakse summa (bruto) – väljamakse brutosumma.
- Sotsiaalmaksuga maksustatav summa – summa, millelt arvestatakse sotsiaalmaksu.
Esmapilgul on ju tegemist tavalise töötasuga. Ometi peab raamatupidaja teadma, miks need summad võivad erineda, millised maksureeglid konkreetsele väljamaksele kehtivad ja milliseid andmeid süsteem temalt ootab.
Pärast andmete salvestamist arvutab Maksu- ja Tolliameti süsteem maksud. Kui tulemus ei vasta ootustele, tuleb minna tagasi lähteandmete juurde, teha parandused ja seejärel arvutatud maksud uuesti üle kontrollida.
Väljamaksete juurde. Tagasi maksude juurde. Ja siis jälle väljamaksete juurde.
Kontrollimise võimalus on muidugi vajalik. Aga kas just sellisena kujutasime ette deklareerimise lihtsustamist?
Millest käsitsi sisestamine algab?
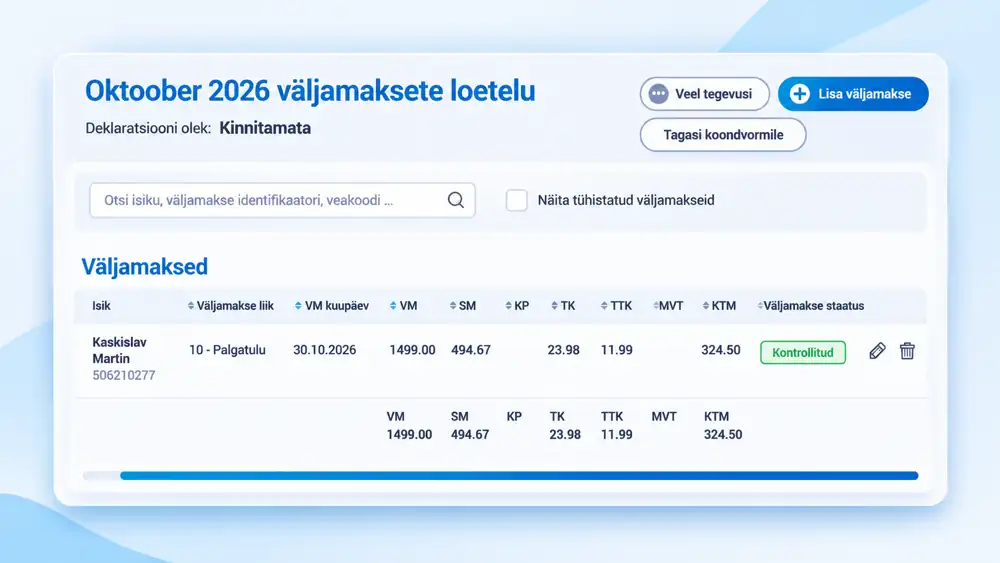
Uues TSD-s kuvatakse valitud kuu väljamaksed ühes loetelus.
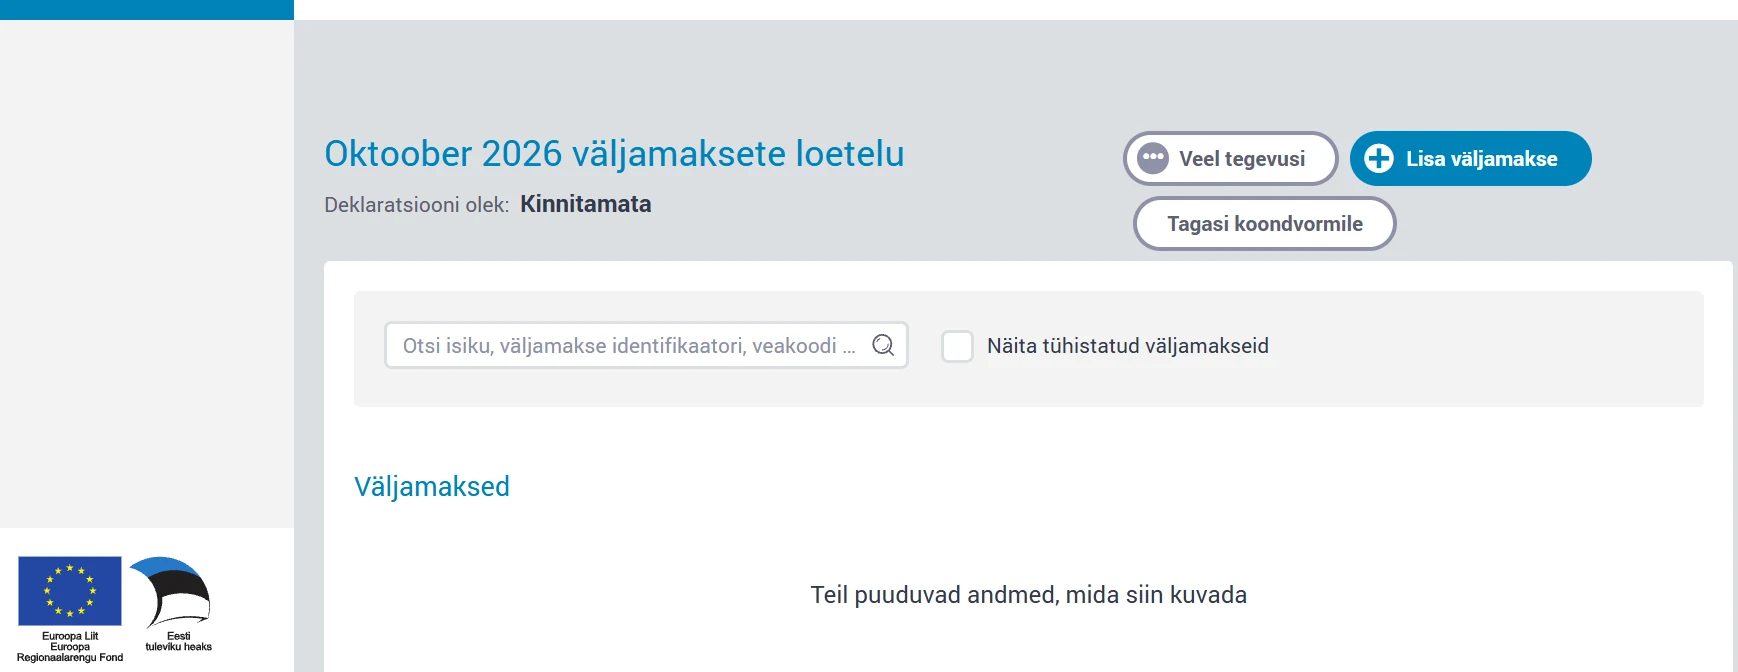
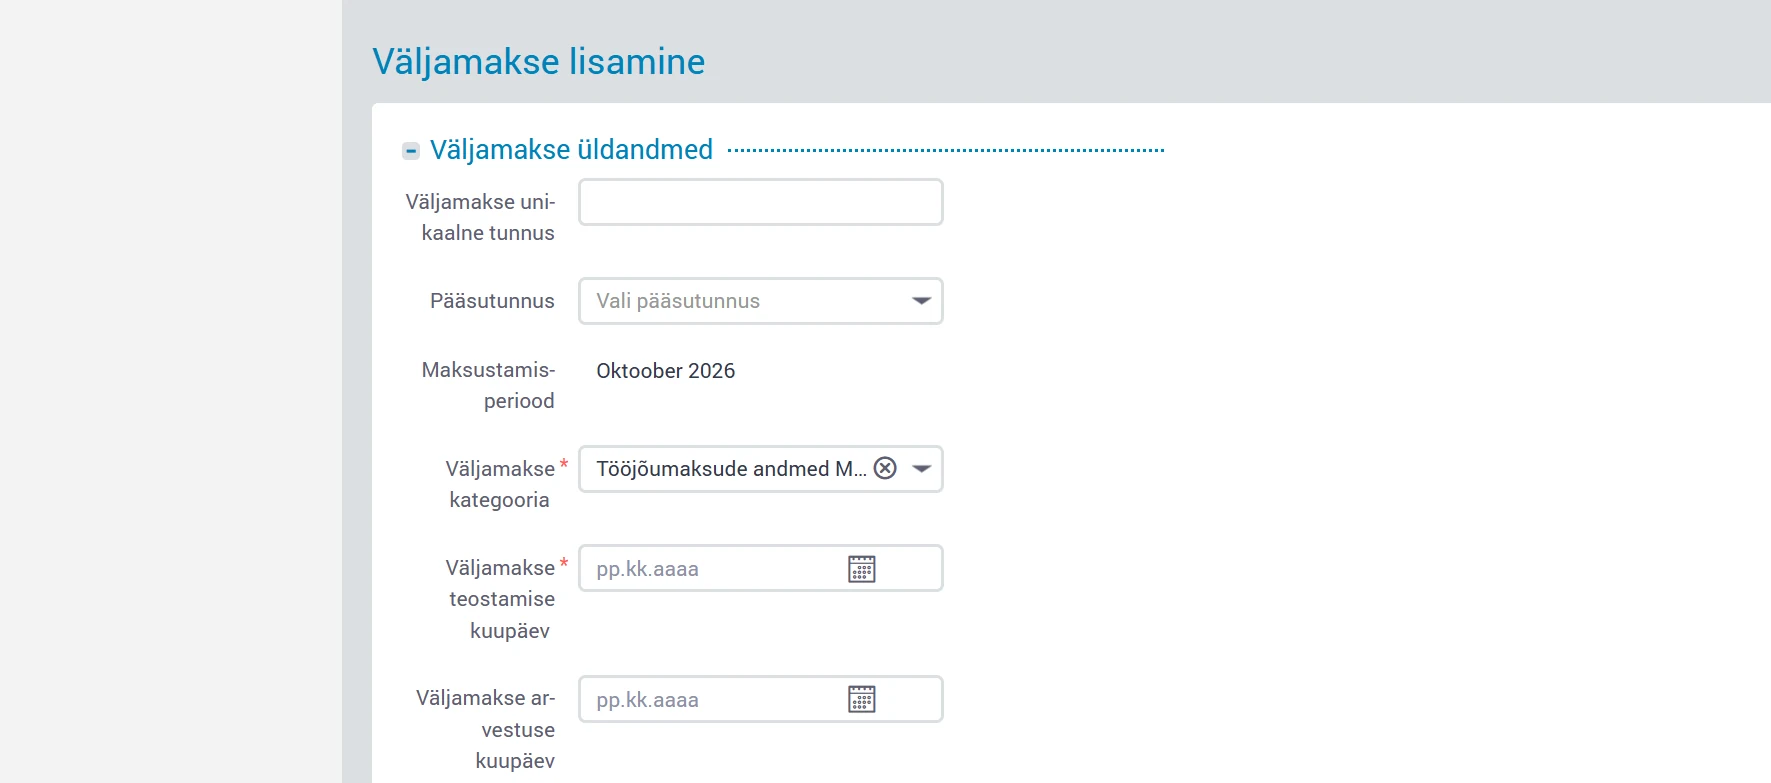
Uue väljamakse lisamiseks tuleb avada vastav sisestusvorm.
Ja juba siin selgub, et ühest töötasusummast kaugeltki ei piisa.
Eraldi tuleb sisestada väljamakse saaja andmed, valida isiku tuvastamise viis, märkida isikukood ning vajaduse korral täita maksuresidentsusega seotud väljad.
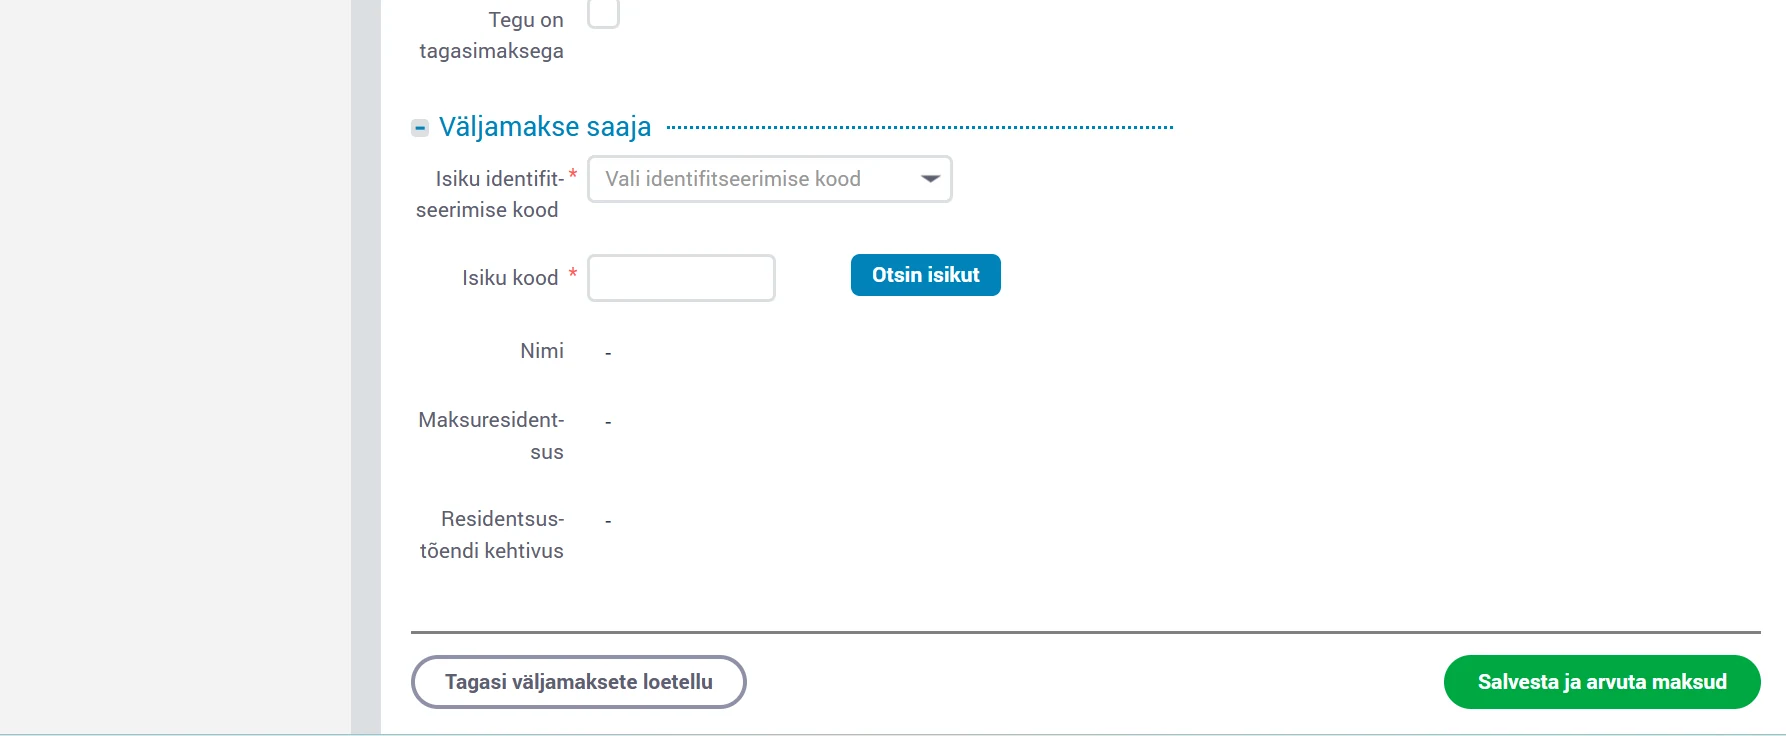
Just viimane nupp on eriti kõnekas: „Salvesta ja arvuta maksud“.
Kasutaja sisestab kõigepealt andmed ja seejärel laseb Maksu- ja Tolliameti süsteemil maksud välja arvutada.
Igal parandusel on nüüd oma versioon
Uut vormi uurides jäi silma veel üks huvitav lahendus – väljamakse versiooninumber.
Väljamakse andmete juures kuvatakse väli „Väljamakse versioon“.
Andmete parandamisel arvestab süsteem tehtud muudatustega ja kuvab kirje versiooninumbri.
Nii võib ühel väljamaksel kujuneda oma paranduste ajalugu.
Loomulikult on sellel oma põhjendus: süsteem peab suutma eristada algselt esitatud andmeid hiljem muudetud andmetest.
Tavakasutaja seisukohalt on olukord siiski veidi harjumatu.
Varem parandas raamatupidaja deklaratsioonis vea. Nüüd saab parandatud väljamakse endale uue versiooni.
Digitaliseerimine on jõudnud ka meie vigade ajaloosse.
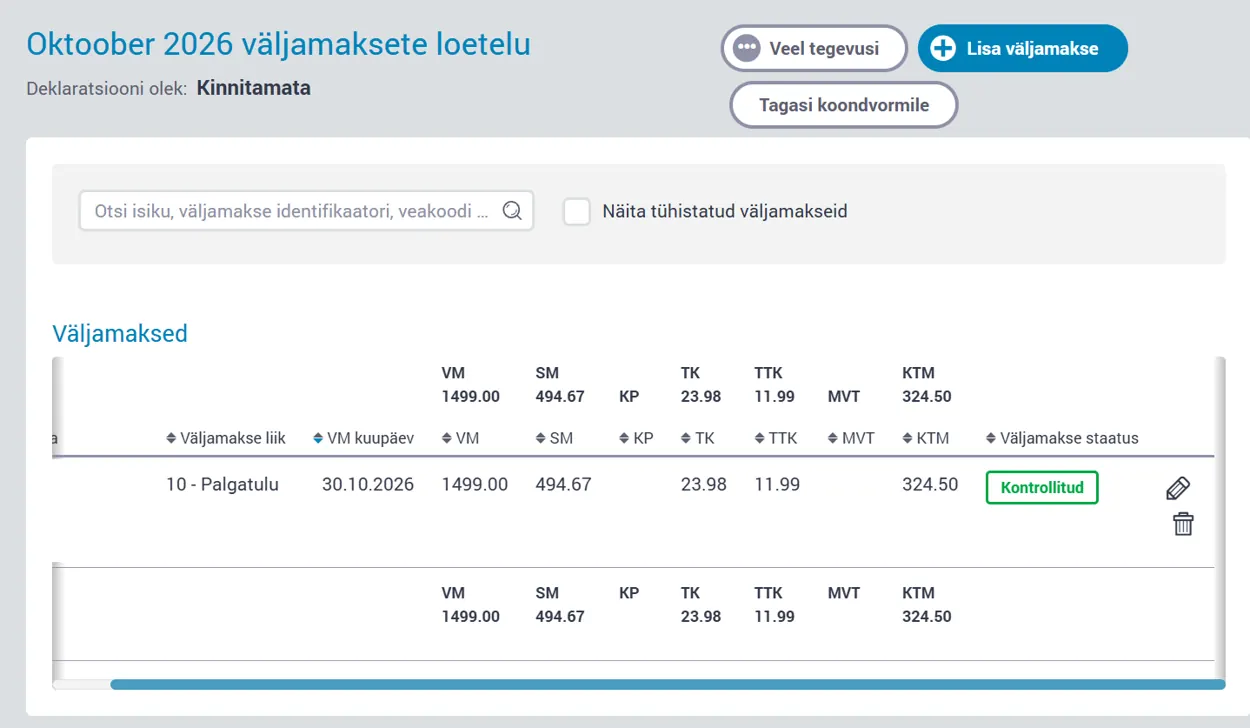
Maksu- ja Tolliamet teab, et sisestasite andmed käsitsi
Uues süsteemis on veel üks tähelepanuväärne detail.
Väljamakse andmete juures kuvatakse ka selle esitamise viis – „Väljamakse edastamise viis“.
Käsitsi sisestatud kirje juurde ilmub märge „Käsitsi lisatud“.
Seega ei talleta Maksu- ja Tolliamet üksnes väljamakse andmeid, vaid ka teavet selle kohta, kuidas need esitati.
Võimalik, et edaspidi aitab selline teave hinnata, kui palju ettevõtteid on läinud üle automaatsele andmeedastusele ja kui paljud jätkavad deklaratsioonide käsitsi täitmist.
90 väljamaksekoodi – kuidas valida õige?
Uues deklareerimiskorras kasutatakse põhjalikku väljamakseliikide maatriksit.
Maksu- ja Tolliameti ametlikus, alates 1. oktoobrist 2026 kehtivas tabelis on 90 erinevat väljamaksekoodi ja 125 rida nende rakendamise tingimustega.
Seejuures ei sisalda kõnealune maatriks laevapere liikmetele tehtavate väljamaksete eriliike.
Raamatupidaja peab määrama väljamakse õige liigi, sest sellest sõltub edasine maksustamine.
Peamised TSD väljamaksekoodid
| Kood | Väljamakse liik |
|---|---|
| 10 | Töölepingu alusel makstav töötasu |
| 17 | Võlaõigusliku lepingu alusel makstav tasu |
| 21 | Juhatuse või muu juhtorgani liikme tasu |
| 24 | Tööandja makstav haigushüvitis seaduses sätestatud piirmäära ulatuses |
| 37 | Erijuhtumil üksnes sotsiaalmaksuga maksustatav töötasu |
| 38 | Erijuhtumil üksnes sotsiaalmaksuga maksustatav võlaõigusliku lepingu alusel makstav tasu |
| 120 | Mitteresidendile makstav töötasu |
| 123 | Mitteresidendile võlaõigusliku lepingu alusel makstav tasu |
| 129 | Mitteresidendile makstav haigushüvitis ettenähtud juhtudel |
| 156 | Mitteresidendist juhatuse või muu juhtorgani liikme tasu |
Muude tululiikide puhul kehtivad täiendavad koodid ja nende kasutamise tingimused.
Näiteks tavapärase töölepingu alusel makstava töötasu puhul kasutatakse koodi 10, olenemata sellest, kas töötaja saab kindlat kuupalka või tasu tegelikult töötatud tundide eest.
Tööandja makstava haigushüvitise puhul kasutatakse seaduses sätestatud tingimustel koodi 24.
Kuid õigest koodist üksi ei pruugi piisata. Arvesse tuleb võtta ka väljamakse saaja maksuresidentsust, lepingu liiki, kindlustusstaatust ja muid asjaolusid.
Ja siit algabki kõige huvitavam osa.
Mida tähendavad maatriksi 125 rida?
Võtame näiteks tavalise töötasu arvestamise.
Töötaja võib olla liitunud kogumispensioni II sambaga või mitte. Tema kogumispensioni makse määr võib olla 2%, 4% või 6%.
Ta võib olla vanaduspensionär, osalise või puuduva töövõimega, kasutada maksuvaba tulu või olla jätnud maksuvaba tulu arvestamise avalduse esitamata.
Oma erisused on töötuskindlustusmaksete arvestamisel, sotsiaalmaksu miinimumkohustuse rakendamisel, võlaõiguslike lepingute alusel makstavate tasude ja juhatuse liikme tasude maksustamisel.
Iga selline olukord nõuab asjakohaste reeglite kontrollimist.
Kui hakata arendama palgaarvestusprogrammi, kasvab võimalike kombinatsioonide arv üllatava kiirusega.
Ametlikus väljamakseliikide maatriksis on juba 125 rida erinevate rakendamistingimustega. See ei tähenda aga kaugeltki, et tegemist oleks kõigi võimalike palgaarvestuses ette tulevate maksustamiskombinatsioonide ammendava loeteluga.
Siit tekibki põhiküsimus: kas iga raamatupidamisprogramm peab tõesti kogu riikliku süsteemi maksuarvestuse loogika iseseisvalt uuesti üles ehitama?
Kes nüüd maksud arvutab?
Just siin peitub uue TSD üks huvitavamaid muudatusi.
Ettevõte esitab väljamaksete lähteandmed ning Maksu- ja Tolliamet koostab nende põhjal deklaratsiooni ja arvutab maksukohustused.
See on deklareerimise korralduses põhimõtteline muutus.
Tööandja peab endiselt korrektselt arvestama töötasu, kinnipidamised ja töötajale tegelikult väljamakstava summa.
Kuid deklaratsiooni jaoks andmete ettevalmistamine ja maksukohustuste arvutamine riiklikus süsteemis ei ole üks ja sama tegevus.
Raamatupidamisprogrammi ülesanne on määrata väljamakse õige liik, valmistada ette vajalikud andmed ning edastada need ettenähtud vormingus.
Nii teeb osa arvutustest, mida raamatupidamistarkvara arendajad on harjunud ise programmeerima, TSD koostamisel nüüd Maksu- ja Tolliameti süsteem.
Võib-olla seisnebki tegelik lihtsustus just selles – kuigi käsitsi deklaratsiooni täites ei pruugi see esmapilgul kuigi hästi välja paista.
Kas käsitsi sisestamist saab vältida?
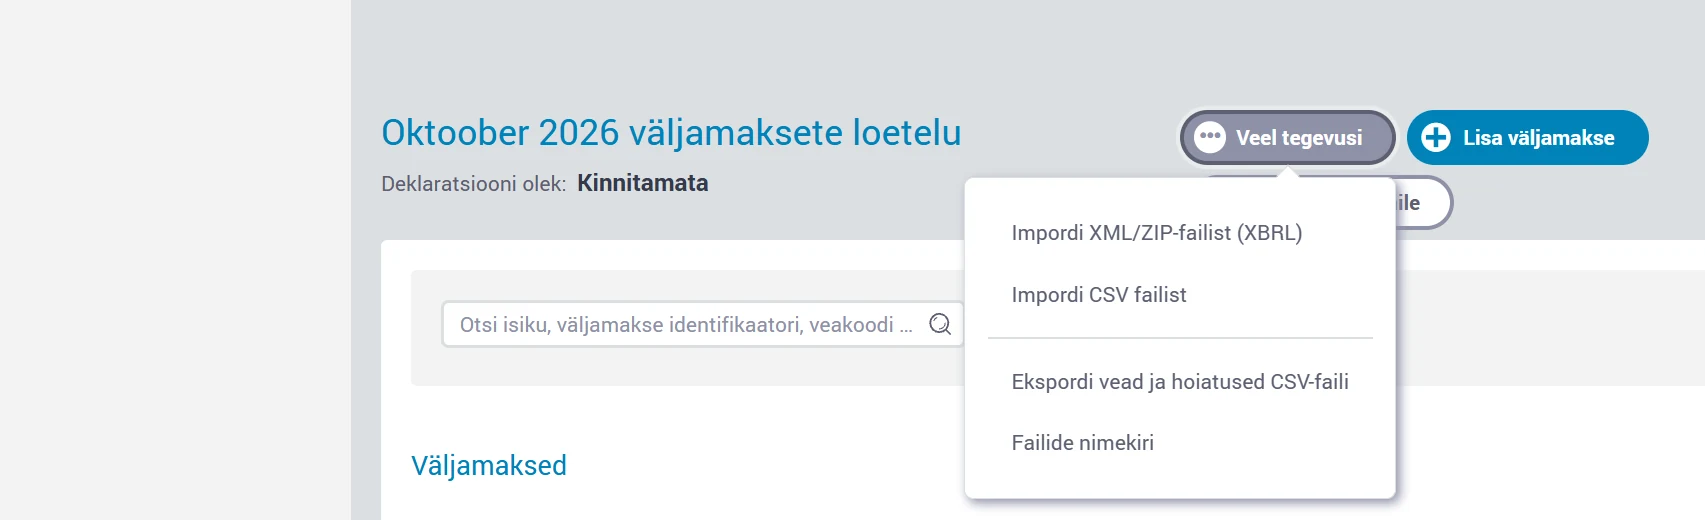
Jah. Maksu- ja Tolliamet võimaldab andmeid esitada mitmel viisil: sisestada need käsitsi, laadida üles ettevalmistatud fail või edastada andmed automaatselt sobiva tarkvara kaudu.
Uue väljamakseandmete vormingu puhul kasutatakse XBRL GL-il põhinevat XML-faili.
See võimaldab raamatupidamisprogrammidel koostada nõutud struktuuriga faili, mis sisaldab vajalikke väljamakseandmeid.
Ka e-MTA uues TSD kasutajaliideses on failide importimiseks vastavad võimalused olemas.
Faili kasutamisel ei pea raamatupidaja iga väljamakset palgaarvestusest eraldi e-MTA-sse ümber sisestama.
Piisab andmete ettevalmistamisest, faili üleslaadimisest, töötlemise tulemuse kontrollimisest ja deklaratsiooni kinnitamisest.
Kuid ka korrektselt koostatud XML-fail ei asenda õigesti tehtud palgaarvestust.
Kui väljamakse summa, kuupäev või liik on vale, ei kõrvalda automaatne andmeedastus seda viga iseenesest.
10. november – uue TSD esimene tõsine proovikivi
10. november 2026 on esimene tähtaeg, mil tuleb esitada oktoobris tehtud väljamaksete TSD uue korra alusel.
Ettevõtjad ja raamatupidajad saavad nüüd praktikas hinnata, kui kasutajasõbralikuks uuendatud süsteem tegelikult osutub.
Kas käsitööd jäi vähemaks? Kas veateated on arusaadavad? Kas väljamaksete parandamine on mugav? Ja kas uus kord aitab päriselt aega kokku hoida?
Vastused neile küsimustele selguvad mitte esitlustel ega juhendites, vaid igapäevases töös.
Automaatsele andmevahetusele üleminek on kahtlemata õige suund.
Kuid tahaks loota, et digitaliseerimine muudab elu lihtsamaks mitte ainult suurtele ettevõtetele, kellel on integreeritud raamatupidamissüsteemid, vaid ka väikestele ettevõtetele, kes peavad oma raamatupidamist ise.
Jäta kommentaar
Kommentaarid 0