Kas arvet saab väljastada ilma KMKR-ita?
Jah. KMKR numbri olemasolu ei ole arve väljastamise eeltingimus. Kui ettevõte ei ole käibemaksukohustuslasena registreeritud ja registreerimiskohustust ei ole veel tekkinud, ei lisata tavapärase Eesti-sisese müügi korral kokkulepitud hinnale käibemaksu.
Näiteks kui konsultatsiooniteenuse hind on 100 eurot, tasub klient 100 eurot. Eraldi käibemaksusummat hinnale juurde ei arvestata.
Käibemaksuta arve ja 0% käibemaksumäär ei ole sama asi
Eestis on 0% üks käibemaksumääradest. Seda kasutatakse ainult tehingute puhul, mille jaoks on Käibemaksuseaduses vastav alus. Näiteks võivad teatud rahvusvahelised kauba- ja teenusetehingud olla maksustatavad 0% määraga ning mõnel juhul tuleb arvele lisada ka asjakohane viide.
Käibemaksu ei lisata
Tavapärane müük ei muutu selle tõttu 0% määraga maksustatavaks käibeks. Käibemaksu lihtsalt ei arvestata hinnale juurde.
100 € → tasuda 100 €Eraldi maksureegel
0% määra saab kasutada siis, kui konkreetse tehingu jaoks on seaduses vastav alus.
Vajalik on konkreetne maksustamise alusMillised andmed arvele märkida?
Käibemaksuseaduse § 37 käibemaksuarve nõuded on seotud maksukohustuslase arvega. Samal ajal on arve ka raamatupidamise algdokument ning sellele kohalduvad Raamatupidamise seaduse nõuded.
Raamatupidamise seaduse § 7 järgi peab algdokument sisaldama vähemalt tehingu toimumisaega, majandusliku sisu kirjeldust ja arvnäitajaid. Kui arve esitatakse teisele raamatupidamiskohustuslasele või juriidilisele isikule, peab arvel olema lisaks number või muu identifitseerimistunnus ning tehingupooli tuvastada võimaldavad andmed.
- arve number ja kuupäev;
- müüja nimi ja registrikood;
- kliendi andmed;
- kauba, teenuse või tehtud töö nimetus või kirjeldus;
- kogus, hind ja kogusumma;
- maksetähtaeg ja makseandmed, kui neid kasutatakse arveldamiseks.
Näide: arve ilma käibemaksuta
Oletame, et väike OÜ osutab Eesti kliendile konsultatsiooniteenust. Ettevõte ei ole KMKR-is ning tehingule ei kohaldu eraldi käibemaksureegel.
| Rida | Kogus | Hind | Käibemaks | Tasuda |
|---|---|---|---|---|
| Konsultatsioon | 1 | 100,00 € | Ei lisata | 100,00 € |
Soovi korral võib arvele lisada selgituse: Ettevõte ei ole käibemaksukohustuslane. See aitab kliendi raamatupidamisel kohe mõista, miks arvel puuduvad müüja KMKR number ja lisatud käibemaks.
Kuidas see Arvetehas välja näeb?
Arvetehas ei ole vaja käibemaksuta arve puhul kasutada 0% määra asendusena. Arverea KM väljal võib jääda väärtuseks — ning kokkuvõttes kuvatakse käibemaksusummana KM 0.00 EUR.
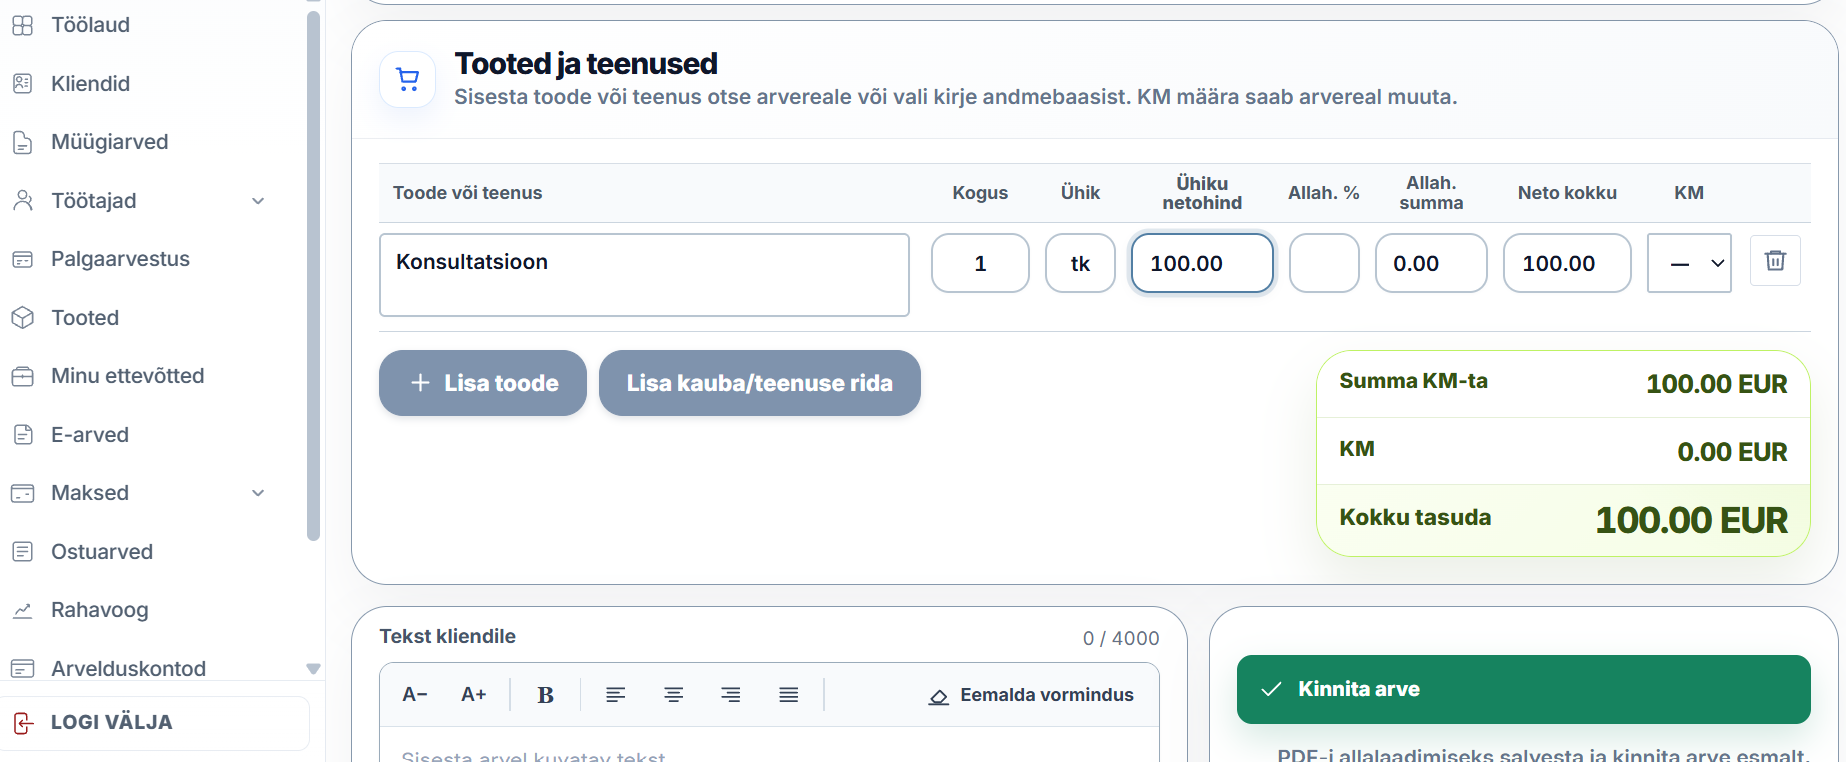
- kontrolli ettevõtte profiili ja ära lisa KMKR numbrit, kui seda ei ole;
- vali või lisa klient;
- lisa toode või teenus ning sisesta hind;
- jäta KM määr valimata, kui tavapärasele müügile käibemaksu ei lisata;
- kontrolli, et tasumisele kuuluv summa ei ole käibemaksu võrra suurenenud.
Millal tekib käibemaksukohustuslasena registreerimise kohustus?
Maksu- ja Tolliameti järgi tekib üldjuhul kohustus registreerida ettevõte käibemaksukohustuslasena siis, kui KMS-i reeglite järgi arvestatav kalendriaasta käive, mille tekkimise koht on Eesti, ületab aasta algusest 40 000 eurot.
Piirmäära puhul ei liideta lihtsalt kõiki pangakontole laekunud summasid, vaid lähtutakse Käibemaksuseaduses sätestatud käibe arvestusest. Ettevõttel on võimalik registreerida end käibemaksukohustuslaseks ka vabatahtlikult enne 40 000 euro piirmäära täitumist.
Välisriigi ostud ja müügid vajavad eraldi kontrolli
40 000 euro piirmäär ei ole ainus käibemaksuga seotud kohustus. Eraldi reeglid võivad rakenduda välisriigi teenuse ostmisel, ühendusesisesel kauba soetamisel või rahvusvahelisel müügil.
- välisriigi ettevõtjalt teenuse ostmine võib tekitada piiratud käibemaksukohustuslasena registreerimise kohustuse;
- EL-i sees kaupade soetamisel kehtivad eraldi piirmäär ja reeglid;
- välisriigi kliendile müües tuleb kontrollida käibe tekkimise kohta ning seda, kas rakendub pöördmaksustamine või 0% määr.
Levinumad vead käibemaksuta arve koostamisel
- arvele lisatakse KMKR number, mida müüjal tegelikult ei ole;
- 0% määr valitakse ainult sellepärast, et ettevõte ei ole KMKR-is;
- tavapärasele hinnale lisatakse standardmääraga käibemaks ilma vastava staatuse ja aluseta;
- arvelt puudub number, tehingupoolte info või arusaadav kauba või teenuse kirjeldus;
- ettevõte ei jälgi käibe lähenemist registreerimispiirile;
- rahvusvaheline tehing vormistatakse Eesti-sisese müügi loogika järgi ilma kontrollita.
Korduma kippuvad küsimused käibemaksuta arve kohta
Kas OÜ võib väljastada arve ilma KMKR numbrita?
Jah. Kui ettevõte ei ole käibemaksukohustuslane ja registreerimiskohustust ei ole tekkinud, võib ta väljastada arveid ilma käibemaksu lisamata.
Kas mittekäibemaksukohustuslane peab arvele panema KM 0%?
Ei. Tavapärase müügi puhul on korrektsem jätta käibemaksumäär valimata. 0% on eraldi käibemaksumäär, mida rakendatakse seaduses ette nähtud tehingutele.
Kui Arveteha näitab KM 0.00 EUR, kas see tähendab 0% määra?
Ei. Kui arverea KM väljal on «—», tähendab KM 0.00 EUR ainult seda, et arvestatud käibemaksusumma on null.
Kas arvele peab kirjutama Ettevõte ei ole käibemaksukohustuslane?
See on kliendi jaoks kasulik selgitus, kuid ei asenda arve nõutavaid andmeid. Soovi korral võib selle lisada arve tekstiosasse.
Millal tekib KMKR registreerimise kohustus?
Üldjuhul siis, kui KMS-i järgi arvestatav kalendriaasta käive, mille tekkimise koht on Eesti, ületab aasta algusest 40 000 eurot. Rahvusvaheliste tehingute puhul võivad kehtida täiendavad reeglid.
Kas käibemaksukohustuslaseks võib registreerida vabatahtlikult varem?
Jah. Maksu- ja Tolliamet võimaldab vabatahtlikku registreerimist ka enne 40 000 euro piirmäära täitumist.
Ametlikud allikad
- Maksu- ja Tolliamet: maksukohustuslasena registreerimise kohustus
- Maksu- ja Tolliamet: maksukohustuslasena registreerimise võimalus
- Maksu- ja Tolliamet: arvele märgitavad andmed
- Maksu- ja Tolliamet: käibemaksumäärad ja maksuvaba käive
- Maksu- ja Tolliamet: muud viited ja märkused arvel
- Riigi Teataja: Raamatupidamise seadus, § 7 Algdokument
Teave on kontrollitud Maksu- ja Tolliameti ning Riigi Teataja materjalide järgi seisuga 24.08.2026. Materjal on üldise teabe eesmärgil. Rahvusvaheliste ja ebatüüpiliste tehingute maksukäsitlus tuleb vajadusel eraldi üle kontrollida.