
Можно ли выставлять счет без KMKR?
Да. Наличие номера KMKR не является условием для самого факта выставления счета. Если предприятие не зарегистрировано плательщиком НСО и у него еще не возникла обязанность зарегистрироваться, при обычной внутренней продаже в Эстонии НСО к согласованной цене не добавляется.
Например, если консультационная услуга стоит 100 евро, клиент оплачивает 100 евро. Отдельная сумма käibemaks к цене не начисляется.
Без НСО и ставка НСО 0% — не одно и то же
В эстонской системе НСО ставка 0% является отдельной ставкой käibemaks. Она применяется только к операциям, для которых такое основание предусмотрено Käibemaksuseadus. Например, отдельные международные поставки и услуги могут облагаться по ставке 0%, а для ряда таких операций на счете требуется соответствующая ссылка или пояснение.
НСО не начисляется
Обычная продажа неплательщика НСО не превращается в операцию со ставкой 0%. Налог просто не добавляется к цене.
100 € → к оплате 100 €Отдельный налоговый режим
0% применяется, когда для конкретной операции есть основание в законодательстве о НСО.
Нужна соответствующая налоговая причинаКакие данные указать в счете без НСО?
Требования Käibemaksuseadus § 37 к счету плательщика НСО относятся к maksukohustuslane. Для обычного бухгалтерского первичного документа действует также Raamatupidamise seadus: документ должен позволять подтвердить хозяйственную операцию.
Raamatupidamise seadus § 7 требует как минимум указать время операции, ее экономическое содержание и числовые показатели. Если счет выставляется другому бухгалтерскому субъекту или юридическому лицу, дополнительно нужны номер счета или иной идентификатор и данные, позволяющие определить стороны сделки.
- номер и дата счета;
- название и регистрационный код продавца;
- данные клиента;
- название или описание товара, услуги или выполненной работы;
- количество, цена и итоговая сумма;
- срок оплаты и платежные данные, если они используются для расчетов.
Пример счета без НСО
Предположим, небольшая OÜ оказывает консультационную услугу клиенту в Эстонии. Предприятие не зарегистрировано в KMKR, и для сделки не действует специальный режим НСО.
| Позиция | Количество | Цена | НСО | К оплате |
|---|---|---|---|---|
| Консультация | 1 | 100,00 € | Не начисляется | 100,00 € |
При желании в счете можно добавить понятное пояснение: Ettevõte ei ole käibemaksukohustuslane. Оно помогает бухгалтерии клиента сразу понять, почему в документе нет KMKR продавца и начисленного НСО.
Как счет без НСО выглядит в Arveteha
В Arveteha для предприятия без начисляемого НСО ставку не нужно подменять значением 0%. В строке счета поле KM может оставаться со значением —, а в итогах сумма налога отображается как KM 0.00 EUR.
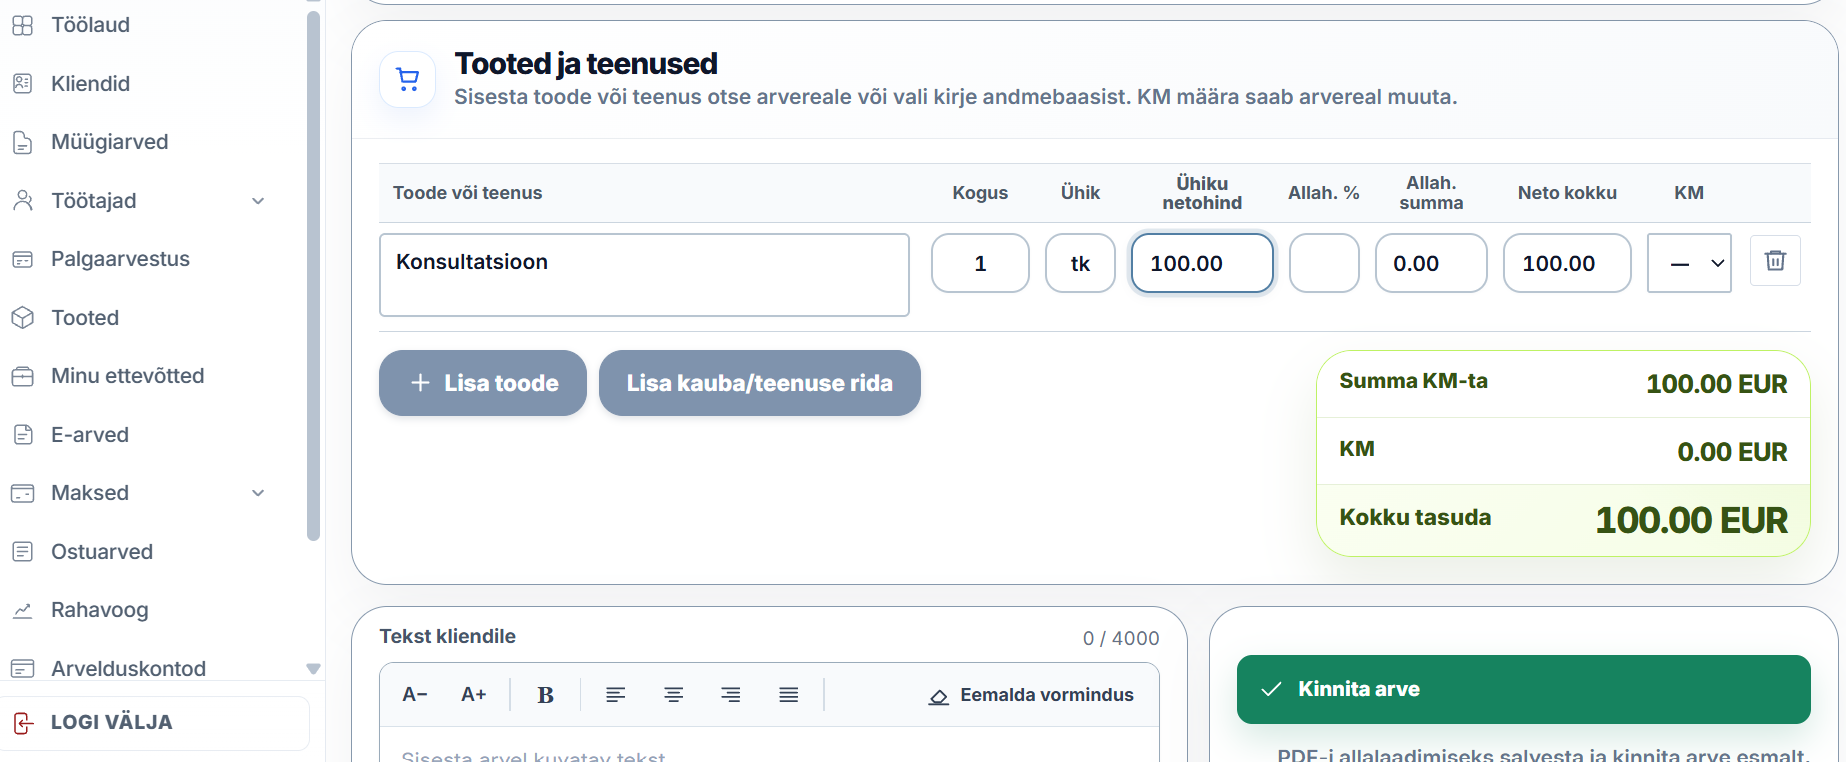
- проверьте профиль предприятия и не указывайте KMKR, если его нет;
- выберите или добавьте клиента;
- добавьте товар или услугу и укажите цену;
- оставьте поле KM без ставки, если НСО к этой обычной продаже не начисляется;
- проверьте, что итоговая сумма к оплате не увеличилась на НСО.
Когда нужно зарегистрироваться плательщиком НСО?
По информации Maksu- ja Tolliamet, обязанность зарегистрироваться плательщиком НСО в общем случае возникает, когда учитываемый по правилам KMS календарный оборот с местом возникновения в Эстонии превышает с начала года 40 000 евро.
Это не означает, что нужно механически складывать все поступления на банковский счет: для порога учитывается именно оборот, определяемый по правилам Käibemaksuseadus. Предприятие также может зарегистрироваться плательщиком НСО добровольно до достижения порога.
Иностранные покупки и сделки требуют отдельной проверки
Порог 40 000 евро — не единственная ситуация, связанная с НСО. Отдельные обязанности могут возникнуть при покупке услуг у иностранного поставщика, приобретении товаров внутри ЕС или при международных продажах.
- покупка услуг у иностранного предпринимателя может привести к обязанности зарегистрироваться как piiratud käibemaksukohustuslane;
- для приобретения товаров внутри ЕС действует отдельный порог и правила;
- при продаже иностранному клиенту необходимо определить место возникновения оборота и проверить, не применяется ли reverse charge или ставка 0%.
Частые ошибки при выставлении счета без НСО
- указывать KMKR-номер, которого у продавца нет;
- выбирать ставку 0% только потому, что предприятие не является плательщиком НСО;
- добавлять к обычной цене стандартный НСО без соответствующего статуса и основания;
- не указывать номер счета, стороны сделки или понятное описание товара или услуги;
- не контролировать приближение оборота к порогу регистрации;
- оформлять международную операцию по правилам обычной внутренней продажи без проверки.
Частые вопросы о счетах без НСО
Может ли OÜ выставить счет без KMKR?
Да. Если предприятие не зарегистрировано плательщиком НСО и у него не возникла обязанность регистрации, оно может выставлять счета без начисления НСО.
Нужно ли ставить НСО 0%, если фирма не является плательщиком НСО?
Нет. Для обычной продажи неплательщика НСО корректнее не выбирать ставку НСО. Ставка 0% является отдельной ставкой для предусмотренных законом операций.
Если Arveteha показывает KM 0.00 EUR, это значит ставка 0%?
Нет. Если в строке счета в поле KM стоит «—», значение KM 0.00 EUR означает только нулевую сумму начисленного налога.
Нужно ли писать Ettevõte ei ole käibemaksukohustuslane?
Это полезное пояснение для клиента, но оно не является заменой правильным данным счета. При необходимости его можно добавить в текст счета.
Когда возникает обязанность зарегистрироваться в KMKR?
В общем случае — когда соответствующий календарный оборот с местом возникновения в Эстонии превышает с начала года 40 000 евро. Для отдельных международных операций действуют дополнительные правила.
Можно ли добровольно зарегистрироваться раньше?
Да. MTA допускает добровольную регистрацию плательщиком НСО и до достижения порога 40 000 евро.
Официальные источники
- Maksu- ja Tolliamet: обязанность регистрации плательщиком НСО
- Maksu- ja Tolliamet: добровольная регистрация плательщиком НСО
- Maksu- ja Tolliamet: данные, указываемые в счете плательщика НСО
- Maksu- ja Tolliamet: ставки НСО и освобожденный оборот
- Maksu- ja Tolliamet: ссылки и примечания при 0% и освобождении от НСО
- Riigi Teataja: Закон о бухгалтерском учете, § 7 — первичный документ
Информация проверена по материалам Maksu- ja Tolliamet и Riigi Teataja по состоянию на 24.08.2026. Материал носит общий информационный характер. Для международных и нестандартных операций налоговый режим следует проверять отдельно.
Оставить комментарий
Комментарии 0