
Mis on reaalajamajandus?
Majandusest rääkides mõtleme tavaliselt majanduskasvule ja -langusele, inflatsioonile ning majandustsüklitele. Need mõjutavad ettevõtete käekäiku, inimeste sissetulekuid ja igapäevaseid kulutusi.
Viimastel aastatel räägitakse Euroopa majanduspoliitikas aga üha enam reaalajamajandusest (inglise keeles Real-Time Economy, RTE).
Kas see tähendab, et majandus hakkab edaspidi toimima reaalajas? Mitte päris. Majandustsüklid ei kao kuhugi. Muutub hoopis see, kui kiiresti liiguvad tehinguandmed ettevõtete, raamatupidamisprogrammide ja riigiasutuste vahel.
Võtame näiteks ühe ettevõtte. Ettevõte müüb kaupa või osutab teenust ja esitab selle eest arve. Seejärel jõuab arve raamatupidamisse, kus tehing kajastatakse, kontrollitakse maksuarvestuse õigsust ja koostatakse vajalikud deklaratsioonid. Maksuhaldur saab osa sellest teabest alles järgmise aruandlusperioodi jooksul.
Reaalajamajanduse idee on lihtne: kui andmed on ühes infosüsteemis juba olemas, ei peaks inimene neid järgmisesse süsteemi uuesti sisestama. Masinloetavad dokumendid ja ühtsed andmevahetusstandardid võimaldavad infot edastada automaatselt ja senisest kiiremini.
See võib vähendada käsitsitööd, kiirendada aruandlust ja parandada andmete kvaliteeti. Ühtlasi saab riik majandustegevusest märksa ajakohasema ülevaate. Siin põimuvad tehnoloogiline areng ja maksupoliitika.
Miks tahab Euroopa Liit tehinguandmeid kiiremini saada?
11. märtsil 2025 kiitis Euroopa Liidu Nõukogu heaks käibemaksureformi paketi „Käibemaks digiajastul“ (inglise keeles VAT in the Digital Age, ViDA).
Reformi üks olulisemaid eesmärke on muuta piiriüleste tehingute maksuaruandlus digitaalseks ja võimaldada liikmesriikidel saada tehingute kohta andmeid senisest kiiremini.
Praegu tugineb suur osa käibemaksualasest teabevahetusest perioodilistele aruannetele. Kui Eesti ettevõte ostab kaupu Saksamaalt või müüb teenuseid teise Euroopa Liidu liikmesriiki, ei pruugi kahe riigi maksuhalduritel olla sama tehingu kohta andmeid ühel ja samal ajal. See muudab võimalike vastuolude ja maksupettuste avastamise keerulisemaks.
ViDA reform näeb ette, et teatud piiriüleste ettevõtetevaheliste tehingute andmed edastatakse digitaalselt ja senisest märksa kiiremini. Oluline roll on siin struktureeritud e-arvetel.
E-arve andmed on esitatud kujul, mida infosüsteemid saavad automaatselt lugeda ja töödelda. See loob võimaluse kasutada sama tehingu andmeid nii ettevõtetevahelises arveldamises kui ka seadusega ette nähtud maksuaruandluses.
Reformi eesmärk ei ole üksnes arvete digitaliseerimine. Oluline on ka see, et maksuhaldurid saaksid maksustamiseks vajalikke andmeid kiiremini võrrelda.
See ei tähenda siiski, et maksuhaldur saaks automaatse juurdepääsu ettevõtte kogu raamatupidamisele või pangakontodele. Aruandluskohustus puudutab kindlaksmääratud tehinguid ja andmeid.
Näide: Saksamaa ettevõte müüb Eesti ettevõttele kaupa
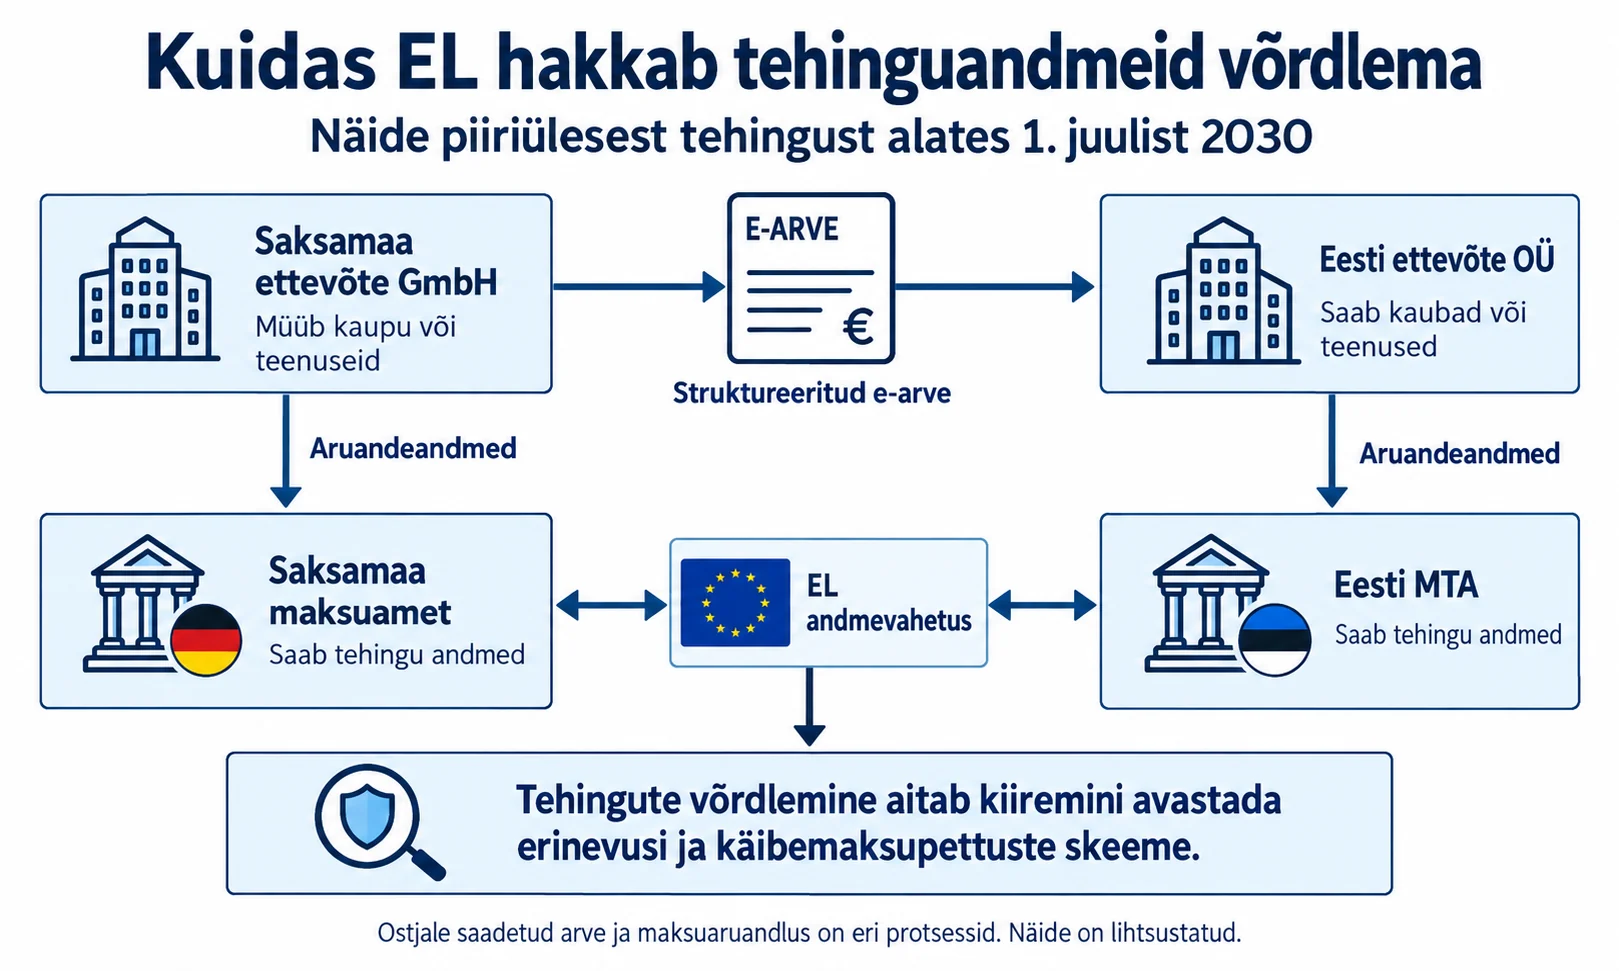
Kujutame ette lihtsat olukorda. Saksamaa ettevõte (GmbH) müüb Eesti osaühingule (OÜ) 10 000 euro eest seadmeid.
Saksa ettevõte väljastab struktureeritud e-arve, mille Eesti ettevõtte raamatupidamistarkvara saab vastu võtta ja töödelda. Ostja ei pea kõiki arve andmeid käsitsi uuesti sisestama. See on e-arve praktiline eelis.
Aga kuidas jõuab teave maksuhalduriteni?
Alates 1. juulist 2030 kehtivad ViDA reformiga hõlmatud Euroopa Liidu sisestele ettevõtetevahelistele tehingutele uued digitaalse aruandluse nõuded. Nende tehingute kohta tuleb maksuhalduritele esitada ettenähtud andmed, mida nad saavad Euroopa Liidu tasandil vahetada ja võrrelda.
Näiteks saab Saksamaa maksuhaldur kontrollida Saksa müüja esitatud andmeid ning Eesti Maksu- ja Tolliamet Eesti ostja esitatud andmeid.
Kui ühe osapoole andmetel oli tehingu väärtus 10 000 eurot, kuid teise osapoole aruandluses ilmneb vastuolu, saab selle senisest kiiremini tuvastada.
Loomulikult ei tähenda iga erinevus maksupettust. Põhjuseks võib olla raamatupidamisviga, kreeditarve, tehingu kajastamine eri perioodides või mõni muu õiguspärane asjaolu. Küll aga saab maksuhaldur kiiremini teada, millised tehingud vajavad täiendavat kontrolli.
E-arve väljastamine ostjale ja tehingu kohta andmete esitamine maksuhaldurile jäävad seejuures eraldi protsessideks, isegi kui tulevikus saab neid tehniliselt tihedamalt siduda.
Maksuhalduri jaoks seisneb uue süsteemi väärtus eelkõige selles, et eri riikides esitatud tehinguandmeid saab kiiremini omavahel võrrelda.
Maksupettused: miks Euroopa Liit maksuaruandlust muudab
Euroopa Komisjon nimetab digitaalse aruandluse ühe olulise eesmärgina käibemaksupettuste vähendamist. Erilist tähelepanu pööratakse nn käibemaksukarussellidele ehk karussellpettustele.
Sellised pettused kasutavad ära Euroopa Liidu riikidevahelise kaubanduse käibemaksureegleid.
Lihtsustatud näites ostab ettevõte kaupa teisest liikmesriigist ilma müüjale käibemaksu tasumata, sest tehingule kohaldub ühendusesisese kaubanduse maksustamiskord. Seejärel müüakse kaup oma riigis edasi koos käibemaksuga. Ostja tasub kauba eest koos käibemaksuga, kuid müüja jätab käibemaksu riigile tasumata ja võib seejärel tegevuse lõpetada või kaduda.
Keerukamate skeemide puhul osaleb tehinguahelas mitu ettevõtet ning kaupa võidakse müüa edasi eri liikmesriikides, sealhulgas tagasi algsesse riiki. Mõned osalised võivad taotleda sisendkäibemaksu mahaarvamist või tagastamist, kuigi varasemas tehinguetapis ei ole arvestatud käibemaksu riigile tasutud.
Nii võivad tekkida märkimisväärsed maksukahjud. Probleem seisneb selles, et selliste tehinguahelate tuvastamine võib võtta aega. Maksuhalduritel tuleb võrrelda eri riikidest pärinevaid andmeid ning pettuses osalenud ettevõte võib olla selleks ajaks juba kadunud.
Just seda ajavahet tahetakse vähendada. Kui tehinguandmed jõuavad maksuhalduriteni kiiremini, on võimalik kahtlasi erinevusi ja tehinguahelaid varem märgata.
Euroopa Komisjoni hinnangul võiksid ViDA digitaalse aruandluse meetmed aidata vähendada käibemaksupettustest põhjustatud kahju kuni 11 miljardi euro võrra aastas. See on reformiga seotud prognoos, mitte juba saavutatud tulemus.
Seega ei ole e-arvetele üleminek Euroopa jaoks pelgalt mugavuse või paberivaba asjaajamise küsimus. Selle taga on ka oluline maksupoliitiline eesmärk: vähendada maksupettusi ja parandada maksude laekumist.
Millal Euroopa uued nõuded kehtima hakkavad?
ViDA reformi rakendatakse järk-järgult.
Alates 14. aprillist 2025 võivad liikmesriigid teatud tingimustel kehtestada kohustusliku e-arveldamise.
1. juulist 2028 muutuvad teatud digiplatvormide käibemaksukohustused. Need puudutavad muu hulgas lühiajalise majutuse ja reisijateveo platvorme. Samuti jõustub osa ühtse käibemaksuregistreerimise lihtsustustest.
1. juulist 2030 jõustuvad põhilised uued digitaalse aruandluse nõuded reformiga hõlmatud Euroopa Liidu siseste ettevõtetevaheliste tehingute jaoks. Nende aluseks saab kohustuslik e-arveldamine.
1. jaanuariks 2035 tuleb juba olemasolevad asjakohased siseriiklikud tehingupõhised digitaalse aruandluse süsteemid viia kooskõlla Euroopa Liidu nõuetega.
Seega ei hakka kõik liikmesriigid ühel päeval automaatselt kõiki arveid riigile edastama. Küll aga on arengusuund selge: Euroopa liigub järjest kiirema ja standardiseerituma maksualase andmevahetuse poole.
Eesti on reaalajamajandust arendanud juba mitu aastat
Eestis kinnitati reaalajamajanduse visioon aastateks 2021–2027 juba 2020. aastal. Visiooni eesmärk oli muuta ettevõtjate ja riigi vaheline suhtlus vähem aruandekeskseks ning rohkem andmepõhiseks.
See tähendab, et ettevõtja ei peaks esitama riigile eraldi käsitsi koostatud aruandeid, kui vajalikud andmed on tema kasutatavas tarkvaras juba olemas. Selle asemel arendatakse masinloetavate andmete edastamist ja kasutamist.
E-arved on reaalajamajanduse oluline osa, kuid muutused ei piirdu nendega. Sama põhimõtet rakendatakse järk-järgult ka maksu-, palga- ja tööjõuandmete esitamisel.
1. oktoobril 2026 võeti Eestis TSD lisade 1 ja 2 palgaandmete esitamiseks kasutusele andmepõhine lahendus. Järgmine suurem samm on käibedeklaratsiooni uuendamine.
E-arved Eestis: mis juba kehtib?
Alates 1. juulist 2025 kehtib Eestis põhimõte „ostja valib“.
Kui raamatupidamiskohustuslane on end e-äriregistris avalikult e-arve vastuvõtjaks registreerinud, on tal õigus nõuda müüjalt struktureeritud e-arvet, välja arvatud juhul, kui pooled on kokku leppinud teisiti.
See ei tähenda, et kõik Eesti ettevõtted peaksid väljastama ainult e-arveid. Ka teiste arvevormingute kasutamine on endiselt lubatud, arvestades kehtivaid nõudeid ja poolte kokkulepet.
PDF-arve ja struktureeritud e-arve ei ole sama asi. PDF on eelkõige inimesele loetav dokument. Struktureeritud e-arve andmed on aga esitatud kujul, mida majandustarkvara saab automaatselt töödelda.
Kui ettevõte saab tarnijalt e-arve, võivad selle andmed jõuda otse raamatupidamisprogrammi. Raamatupidaja ülesandeks jääb andmete õigsuse ja tehingu korrektse kajastamise kontrollimine.
See võib olla märkimisväärne ajavõit ettevõtetes, kus töödeldakse palju arveid. Samas ei tähenda e-arve kasutamine iseenesest, et kõik arve andmed jõuaksid automaatselt Maksu- ja Tolliametisse. E-arveldamine ja maksuaruandlus on erinevad protsessid.
Mis muutub Eestis 2027. aasta aprillis?
Maksu- ja Tolliamet kavandab 1. aprillist 2027 üleminekut andmepõhisele käibedeklaratsioonile.
Praegu koostab ettevõtja või raamatupidaja käibedeklaratsiooni vajalike arvestuste põhjal ja esitab selle MTA-le. Uue lahenduse põhimõte on teistsugune: ettevõtte majandustarkvarast saab MTA-le edastada maksuarvestuseks vajalikud andmed tehingute ja toimingute kohta.
Maksu- ja Tolliamet koostab nende põhjal deklaratsiooni ning arvutab maksukohustuse. Ettevõtja või raamatupidaja saab kontrollida deklaratsiooni koondvaadet, üksikasju ja võimalikke vigu ning seejärel deklaratsiooni PIN2 abil kinnitada.
Andmete edastamisel hakatakse kasutama uusi standardiseeritud vorminguid, sealhulgas XBRL GL-il põhinevat XML-struktuuri. Võimalus andmeid e-MTAs esitada jääb alles.
MTA rõhutab oma selgitustes üht olulist asjaolu: ettevõtja või raamatupidaja otsustab ise, millal andmed Maksu- ja Tolliametile edastada.
MTA ei saa selle muudatuse tõttu automaatset juurdepääsu ettevõtte majandustarkvarale. Samuti ei tähenda uus andmevahetusviis iseenesest, et iga arve kohta tuleks esitada kõik andmed. Üksikasjaliku deklareerimise ulatus sõltub kehtivatest õigusnormidest.
Seega muutub aruandluse korraldus. See ei tähenda, et riik näeks igal hetkel iga ettevõtte kõiki tehinguid.
Neli miljonit töötundi kokkuhoidu – muljetavaldav lubadus
Maksu- ja Tolliameti andmepõhise aruandluse materjalides tuuakse välja ambitsioonikas prognoos: uute lahendustega loodetakse säästa Eesti ettevõtlussektoris vähemalt neli miljonit töötundi.
Hinnang lähtub muu hulgas e-MTA senisest kasutusest ja eeldatavast käsitsitöö vähenemisest. See on kogu andmepõhise aruandluse arenguga seotud prognoos, mitte juba mõõdetud kokkuhoid ega üksnes käibedeklaratsiooni muudatuse tulemus.
Neli miljonit töötundi on kahtlemata suur arv. Kui väheneb vajadus andmeid käsitsi sisestada, korduvalt sisse logida ja vigu parandada, võib ajavõit tõepoolest olla märkimisväärne.
Siin tekib aga oluline küsimus: kelle töötundidest me tegelikult räägime?
Ametlikes kirjeldustes kasutatakse sageli üldistavat sõna „ettevõtja“. Ettevõtja sisestab andmeid, koostab aruandeid ja kulutab aega maksukohustuste täitmisele.
Tegelikkuses ei ole see aga kõigi ettevõtete töökorraldus.
Kõik väikeettevõtjad ei pea ise raamatupidamist
Võtame näiteks kümne töötajaga ehitusettevõtte. Ettevõtte juht otsib tellimusi, koostab hinnapakkumisi, sõlmib lepinguid, korraldab materjalide hankimist ja vastutab tööde valmimise eest.
Ehitusplatsil töötavad oma ala spetsialistid. Arvete töötlemine, palgaarvestus, käibemaksuarvestus ja deklaratsioonide koostamine on aga sageli raamatupidaja ülesanded. Raamatupidaja võib töötada ettevõtte palgal või osutada teenust raamatupidamisbüroo kaudu.
Ettevõtte juht ei pruugi iga kuu e-MTAsse sisse logida ega deklaratsioonide ridu täita. Selleks ongi palgatud vastava ettevalmistusega spetsialist.
Kui raamatupidamisprogramm hakkab osa aruandlustoiminguid automaatselt tegema, kulub vähem aega eelkõige neil inimestel, kes seni neid toiminguid käsitsi tegid. Enamasti tähendab see raamatupidajate tööaja kokkuhoidu.
Ettevõtja võib sellest kaudselt võita, kui teenus muutub odavamaks, vigu tekib vähem või vajalik teave jõuab temani kiiremini. Kuid see, et tehnilist tööd jääb vähemaks, ei tähenda veel, et ettevõtja hakkaks raamatupidamise eest vähem maksma.
Kui raamatupidamisbüroo küsib teenuse eest kindlat kuutasu, võib ettevõtte igakuine arve jääda samaks. Samal ajal võib büroo tänu automatiseerimisele teenindada rohkem kliente.
Raamatupidamisbüroo jaoks tähendab see suuremat tööviljakust, kuid ettevõtjale ei pruugi sellega kaasneda otsest rahalist kokkuhoidu.
Mis saab raamatupidaja tööst?
Automatiseerimine muudab paratamatult raamatupidaja igapäevatööd. Rutiinset andmesisestust, arvete töötlemist ja standardsete aruannete koostamist saab üha rohkem teha tarkvara abil.
See ei tähenda, et raamatupidaja muutuks üleliigseks. Majandustehinguid tuleb endiselt õigesti kajastada, hinnata nende maksukäsitlust, kontrollida dokumente, teha parandusi ja tagada arvestuse korrektsus.
Tarkvara võib andmed väga kiiresti edasi saata. Kui aga algandmed on valed, ei muuda automaatne edastamine neid õigeks.
Automatiseerimine võib anda raamatupidajatele võimaluse keskenduda sisukamatele ülesannetele: maksunõustamisele, finantsanalüüsile, kontrollile ja ettevõtte juhtkonna nõustamisele.
Teisalt võib väheneda nõudlus teenuste järele, mille väärtus põhines peamiselt käsitsi andmesisestusel ja standardsete aruannete koostamisel. See võib mõjutada nii teenuste hindu kui ka raamatupidajate töökorraldust ja sissetulekuid.
Majanduses ei tähenda tööprotsessi automatiseerimine tingimata töö kadumist. Küll aga võib muutuda see, mille eest klient on valmis maksma.
Kas väikeettevõtte raamatupidamine muutub odavamaks?
Automatiseerimise tulemusena võib raamatupidamisteenuse osutamiseks kuluda vähem aega. Kuid ettevõte vajab ka tarkvara, mis toetab uusi andmevorminguid ja võimaldab suhelda riiklike süsteemidega.
Selliste lahenduste arendamine ja hooldamine nõuavad investeeringuid. Tarkvaratootjad peavad kohandama oma süsteeme, testima ühendusi, tagama turvalisuse ja jälgima õigusaktide muudatusi. Need kulud võivad kajastuda tarkvara hinnas ja teenustasudes.
Nii võib osa käsitsitöö vähenemisest saadud kokkuhoiust kuluda hoopis tarkvara arendamisele ja kasutamisele.
Võimalik on ka vastupidine tulemus: automatiseerimine muutub laialdaselt kättesaadavaks, konkurents suureneb ning raamatupidamisteenuse kogukulu väheneb. Milline tulemus kujuneb, sõltub kasutatavatest lahendustest, hinnakujundusest ja konkurentsist.
Sellepärast oleks oluline võrrelda ühe ja sama ettevõtte jaoks kõiki kulusid enne ja pärast reformi. Kui palju maksis raamatupidamine varem? Kui palju maksab see pärast automatiseerimist? Kas lisandusid tarkvaratasud? Millised senised kohustused tegelikult ära jäid? Ja kui palju aega säästis ettevõtja ise?
Kellele on reaalajamajandus kõige kasulikum?
Uutest lahendustest võivad kasu saada mitmed osapooled, kuid igaühe jaoks võib kasu olla erinev.
Riik saab vajalikku maksuteavet kiiremini ning võib tõhusamalt avastada maksupettusi ja aruandluse vastuolusid.
Ettevõtjad võivad saada parema ülevaate tehingutest ning kasutada kiiremaid ja vähem käsitsitööd nõudvaid protsesse.
Raamatupidajad saavad vähendada korduvaid tehnilisi toiminguid ja keskenduda keerukamatele ülesannetele.
Tarkvaraarendajad saavad pakkuda uusi automatiseeritud lahendusi ja teenuseid.
Kõik need eelised on võimalikud, kuid oluline on eristada tehnoloogilist tõhusust otsesest rahalisest kasust.
Kui riik saab aruanded kiiremini kätte, on see riigi jaoks selge eelis. Kui raamatupidaja töötab tõhusamalt, suureneb tema tööviljakus. Kui tarkvaraarendaja pakub uut teenust, võib see luua täiendavat majanduslikku väärtust.
Aga kas väikeettevõtja igakuised kulud vähenevad? Sellele ei saa vastata üksnes tehnoloogiliste võimaluste põhjal.
Kuidas mõõta reaalajamajanduse tegelikku edu?
Digilahenduste arvu kasv ei näita iseenesest, et ettevõtluskeskkond oleks muutunud lihtsamaks või ettevõtlusega seotud kulud väiksemaks. Samuti ei pruugi säästetud töötundide koguarv anda täielikku ülevaadet sellest, kuidas muutus ühe ettevõtte olukord.
Reaalajamajanduse tulemuslikkust tuleks hinnata ka praktiliste näitajate põhjal: kas raamatupidamisteenus muutub odavamaks, kas kohustuslikke toiminguid jääb vähemaks, kas aruandlusvigu on lihtsam parandada, kas vajalik teave jõuab ettevõtjani kiiremini ja kas uue tarkvara kasutamisega kaasneb lisakulusid?
Ja mis kõige olulisem – kas ettevõttel jääb pärast kohustuslike toimingute täitmist rohkem aega ja raha oma põhitegevuseks?
Reaalajamajandus areneb. Aga kas ettevõtja koormus päriselt väheneb?
Euroopa ViDA reformil ja Eesti reaalajamajanduse arendamisel on selged eesmärgid. Kiirem andmevahetus aitab parandada maksuaruandluse kvaliteeti. E-arved vähendavad vajadust sisestada samu andmeid korduvalt. Digitaalne aruandlus võib muuta riigiga suhtlemise sujuvamaks.
Maksupettuste tõhusam avastamine on oluline kogu ühiskonna jaoks. Kõik need eesmärgid annavad põhjust uusi süsteeme arendada.
Kuid tehnoloogiline uuendus peaks tooma mõõdetavat majanduslikku kasu ka neile, kes peavad uusi lahendusi iga päev kasutama. Väikeettevõtte jaoks ei ole kõige olulisem see, kui kiiresti jõuavad andmed riigi infosüsteemi. Oluline on, kui palju maksab kohustuste täitmine ja kas ettevõttel jääb rohkem ressursse oma tegelikuks tööks.
Seetõttu väärib lubadus säästa miljoneid töötunde täpsemat selgitust.
Kui maksuaruandluse andmeid koostavad, kontrollivad ja edastavad ka edaspidi raamatupidajad, siis kuidas täpselt säästavad uued süsteemid ettevõtja enda aega?
Kõik väikeettevõtted ei ole ju ühe inimese ettevõtted, kus omanik on ühtaegu juht, müüja, töötegija ja raamatupidaja.
Ja kui automatiseerimine vähendab peamiselt raamatupidaja tööaega, kas selle tulemusel langeb ka raamatupidamisteenuse hind ettevõtte jaoks? Või muutub üksnes viis, kuidas sama kohustust täidetakse?
Need ei ole vastuväited digitaliseerimisele. Need on küsimused, millele peaks iga suurema majandusreformi puhul vastama.
Ametlikud allikad ja lisalugemine
- Euroopa Komisjon — VAT in the Digital Age (ViDA)
- Euroopa Komisjon — VAT carousel fraud
- Majandus- ja Kommunikatsiooniministeerium — Reaalajamajanduse visioon
- Rahandusministeerium — E-arved
- Maksu- ja Tolliamet — Andmepõhine aruandlus
- Maksu- ja Tolliamet — KMD 2027
Allikad ja avaldamiskuupäev: 13.10.2026. Artikkel selgitab avaldatud muudatusi ning tulevasi tähtaegu.
Jäta kommentaar
Kommentaarid 0