
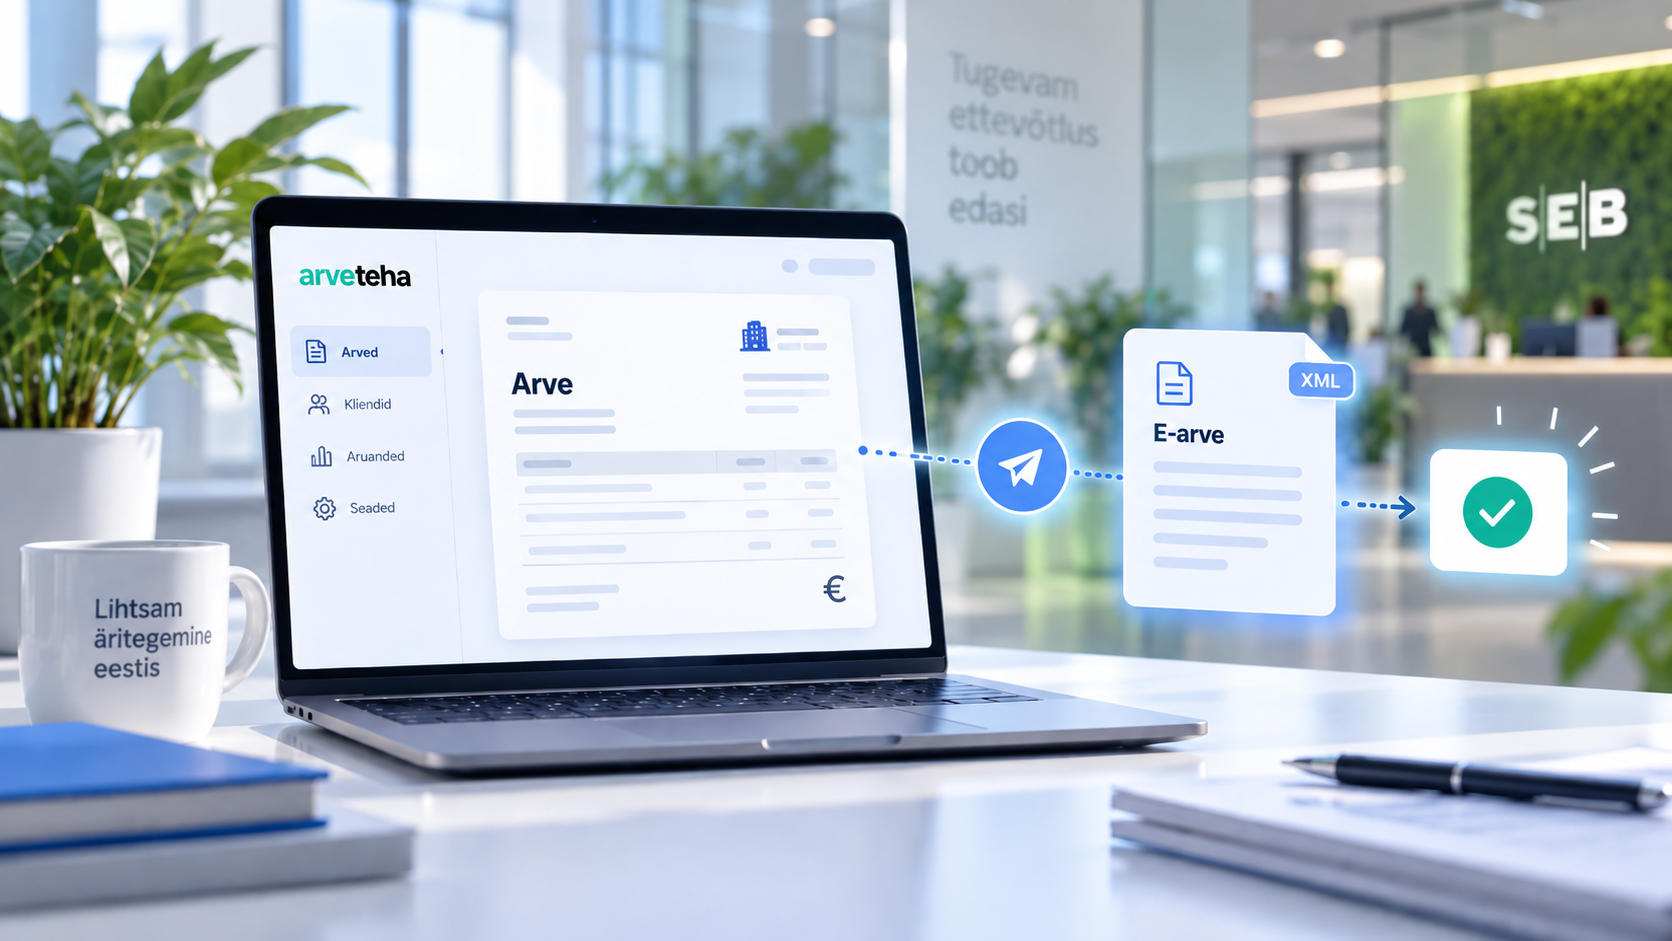
Üks kord sisestatud andmed — mitu kasutuskohta
Ettevõtja koostab arve ühe korra. Arvel on juba müüja ja ostja andmed, arve number ja kuupäev, summad, käibemaksumäär ning muud vajalikud rekvisiidid. Kui sama info tuleb hiljem kliendi süsteemi, raamatupidamisse ja maksuaruandlusse uuesti käsitsi sisestada, tekib topelttöö ja suureneb vigade risk.
See ei tähenda, et e-arve saadetakse automaatselt otse maksuametile. E-arve loob struktureeritud lähteandmed. Raamatupidamises lisatakse ja kontrollitakse tehingu maksukäsitlus ning alles seejärel kasutatakse vajalikke andmeid KMD esitamisel.
Miks e-arve muutub veel olulisemaks?
PDF-arve on eelkõige inimesele loetav dokument. Inimene näeb arve numbrit, kuupäeva, kirjeldust, summat ja käibemaksu. Teise infosüsteemi jaoks ei ole PDF aga tingimata valmis andmestik — info tuleb sageli uuesti sisestada või tehniliselt tuvastada.
E-arve ehk digiarve sisaldab struktureeritud välju. Vastuvõttev süsteem saab automaatselt tuvastada müüja, ostja, registrikoodi, arve numbri, kuupäeva, netosumma, käibemaksumäära, käibemaksusumma ja kogusumma.
Kui müüja on korrektsed andmed juba ühe korra loonud, saab neid samu andmeid kasutada kliendi süsteemis, raamatupidamises ja hiljem maksuaruandluse lähteandmetena. See on andmepõhise aruandluse praktiline väärtus.
Mis KMD-s 2027. aastal muutub?
MTA teatel saab alates 2027. aasta aprillist käibeandmeid esitada senisest andmepõhisemalt. Enam ei esitata esmajärjekorras valmis KMD vormi, vaid KMD aluseks olevaid tehingute ja toimingute andmeid.
Vormipõhine töövoog
Algdokumendid → raamatupidamisarvestus → KMD näitajate arvutamine → deklaratsiooni vorm → MTA.
Fookus: millisele KMD reale summa läheb?Andmepõhine töövoog
Tehinguandmed → maksuklassifikatsioon → andmed MTA-le → MTA koostab deklaratsiooni koondvaate.
Fookus: mis liiki tehing see on?MTA koostab edastatud andmete põhjal deklaratsiooni, arvutab maksukohustuse ning ettevõtja või raamatupidaja saab e-MTAst vaadata koondvaadet, detailvaadet ja vearaportit. Koostatud deklaratsioon tuleb jätkuvalt kinnitada PIN2-ga.
Mida tähendab „tehinguandmete edastamine“?
See sõna võib jätta mulje, et MTA hakkab saama iga arve kogu sisu — kauba või teenuse detailset kirjeldust, koguseid ja kõiki ärilisi üksikasju. MTA enda selgitus on täpsem: arve andmete edastamise detailsus ei muutu, kuid andmed liigitatakse senisest paremini tehinguliikide ja -partnerite järgi.
Praktiliselt tähendab see pigem maksuarvestuseks vajalikke arveandmeid + tehingu maksulist iseloomu. Näiteks on oluline, kes on tehingupartner, milline dokument on aluseks, arve number ja kuupäev, summa, käibemaks ning millise maksukäsitlusega tehing on seotud.
Kas MTA saab terve arve ja kogu raamatupidamise?
Ei. MTA rõhutab, et ettevõtjal säilib kontroll oma andmete üle. Ettevõtja või raamatupidaja otsustab ise, millal andmed esitatakse, ning MTA ei saa ligipääsu ettevõtte majandustarkvarale.
MTA sõnul ei saada amet rohkem andmeid kui maksuarvestuseks tarvis. Seetõttu on täpsem rääkida struktureeritud maksuarvestuse andmete edastamisest, mitte sellest, et maksuamet hakkaks nägema kogu ettevõtte raamatupidamist või kõiki dokumente täies mahus.
Miks maksuklassifikatsioon muutub olulisemaks?
Arve summa ja käibemaksumäär üksi ei ütle alati, kuidas tehing tuleb KMD-s kajastada. Oluline on tehingu liik ja maksureegel.
- Eesti-sisene müük või ost;
- ühendusesisene käive või soetamine;
- eksport või import;
- pöördmaksustamine;
- maksuvaba käive;
- kreeditarve;
- piiratud sisendkäibemaksu mahaarvamise õigusega tehing.
Seetõttu ei tähenda KMD automatiseerimine lihtsalt seda, et programm liidab arvetel olevad käibemaksusummad kokku. Süsteemis peab olema teada, kuidas konkreetset tehingut käibemaksu seisukohalt käsitleda.
Mis saab ostuarvetest ja sisendkäibemaksust?
Oletame, et ettevõte saab e-arve: netosumma 1 000 eurot, käibemaks 240 eurot ja kokku 1 240 eurot. Süsteem saab arvelt automaatselt lugeda 240 euro suuruse käibemaksu.
See ei tähenda siiski, et kogu 240 eurot on alati sisendkäibemaksuna mahaarvatav. Sõltuvalt tehingust võib mahaarvamise õigus olla täielik, osaline või puududa. Seetõttu saab tarkvara andmed vastu võtta, kuid maksukäsitlus peab olema korrektselt määratud ja kontrollitud.
Mis muutub raamatupidaja töös?
Raamatupidaja töö ei kao, kuid töö sisu muutub. Mida rohkem liiguvad andmed süsteemide vahel automaatselt, seda vähem peaks aega kuluma samade numbrite korduvaks sisestamiseks.
Raamatupidaja väärtus liigub järjest rohkem andmete ümberkirjutamiselt nende kvaliteedi, sisu ja maksulise käsitluse kontrollimisele.
Mis muutub ettevõtja jaoks?
Hea automatiseerimise korral peaks ettevõtja jaoks tulemus olema lihtsam, mitte keerulisem. Ettevõtja ei pea õppima XBRL GL-i ega XML-i tehnilist ülesehitust — selle peab lahendama kasutatav majandustarkvara.
- Kas arved koostatakse korrektsete andmetega?
- Kas ettevõte saab e-arveid saata ja vastu võtta?
- Kas arveandmed liiguvad raamatupidamisse automaatselt?
- Kas tehingutele saab määrata õige maksukäsitluse?
- Kas kasutatav tarkvara toetab KMD 2027 andmepõhist esitamise viisi?
Vana ja uus andmeahel kõrvuti
PDF-põhine ahel
Arve → PDF → e-post → klient või raamatupidaja → käsitsi sisestamine → raamatupidamine → KMD → MTA.
Sama info võib liikuda käsitsi mitu korda.E-arve ja andmepõhine ahel
Arve → e-arve → kliendi süsteem → raamatupidamine → maksuklassifikatsioon → KMD andmed → MTA.
Üks andmeallikas, mitu kasutuskohta.Just siin on e-arve praktiline eelis: andmed tekivad struktureeritud kujul juba protsessi alguses. Neid ei pea igas järgmises süsteemis nullist uuesti looma.
VD, automaatika ja vigade kontroll
MTA teatel hakatakse ühendusesisese käibe senise VD vormi andmeid esitama KMD osana. See järgib sama loogikat: üks andmekoosseis saab aidata täita mitu aruandluskohustust.
Automaatika vähendab ümberkirjutamise vigu, kuid ei kõrvalda sisulisi vigu. Kui tehing klassifitseeritakse alguses valesti, võib süsteem vale info väga täpselt edasi saata. Seetõttu jääb andmete kontroll oluliseks.
Uue lahenduse üks eeliseid on kiirem tagasiside: MTA plaanib pakkuda koondvaadet, detailvaadet ja vearaportit, et ebakõlad saaks varem avastada.
Mida tasub enne 2027. aasta kevadet kontrollida?
MTA avab uue lahenduse testimise majandustarkvara pakkujatele 1. jaanuaril 2027 ning failide üleslaadimise testimise kasutajaliideses alates märtsist 2027. Ettevõtja jaoks on mõistlik enne muudatuse jõustumist kontrollida, kuidas tema praegune tarkvara uue KMD-ga kohaneb.
- küsige tarkvarapakkujalt, kas KMD 2027 tugi lisatakse;
- vaadake üle, kui palju arveandmeid sisestatakse praegu käsitsi;
- kasutage võimalusel struktureeritud e-arveid, mitte ainult PDF-e;
- leppige raamatupidajaga kokku, kes kontrollib tehingute maksuklassifikatsiooni;
- ärge muutke protsesse ainult tehniliste failinimede pärast — XBRL GL-i rakendamine on eelkõige tarkvarapakkuja ülesanne.
KMD 2027 tegelik mõte
KMD 2027 ei ole lihtsalt järjekordne uus maksudeklaratsiooni vorm. Muutub loogika, kuidas ettevõte, raamatupidamistarkvara ja riik omavahel andmeid kasutavad.
Üks kord korrektselt loodud arveandmed peaksid saama liikuda edasi kliendile, raamatupidamisse ja maksuaruandlusse ilma, et samu numbreid peaks igas etapis uuesti käsitsi sisestama.
E-arve ei asenda raamatupidamist ega maksukontrolli. Ta loob lihtsalt parema andmeahela: struktureeritud lähteandmed liiguvad automaatselt ning inimene keskendub sellele, mida süsteem ise otsustada ei saa — tehingu sisule ja õigele maksukäsitlusele.
Korduma kippuvad küsimused KMD 2027 kohta
Kas KMD vorm kaob 2027. aastal täielikult?
MTA-le ei esitata enam KMD-d samal vormipõhisel viisil. Esitatakse deklaratsiooni aluseks olevad tehingute ja toimingute andmed, mille põhjal MTA koostab deklaratsiooni koondvaate. Koostatud deklaratsioon tuleb endiselt PIN2-ga kinnitada.
Kas MTA saab alates 2027. aastast iga arve kogu sisu?
MTA teatel arveandmete edastamise detailsus ei suurene ning amet ei saa rohkem andmeid kui maksuarvestuseks vaja. Olulisemaks muutub tehingu liigi ja maksukäsitluse korrektne määramine.
Kas MTA saab ligipääsu ettevõtte raamatupidamistarkvarale?
Ei. MTA ütleb selgelt, et amet ei saa ligipääsu ettevõtte majandustarkvarale ning ettevõtja või raamatupidaja otsustab ise, millal andmed esitatakse.
Kas e-arve saadetakse automaatselt MTA-le?
Ei. E-arve annab struktureeritud lähteandmed. Raamatupidamises tuleb kontrollida tehingu maksukäsitlus ning KMD jaoks vajalikud andmed edastatakse MTA-le eraldi aruandlusprotsessis.
Kas raamatupidajat on pärast KMD 2027 muudatust endiselt vaja?
Jah. Automatiseerimine vähendab topeltsisestamist, kuid tehingu maksukäsitlus, sisendkäibemaksu mahaarvamise õigus ja andmete sisuline kontroll vajavad endiselt raamatupidamis- ja maksuteadmisi.
Ametlikud allikad
- Maksu- ja Tolliamet — KMD esitamine muutub 2027. aastal andmepõhiseks
- Maksu- ja Tolliamet — andmepõhine aruandlus
- Maksu- ja Tolliamet — käibedeklaratsiooni ja aruannete esitamine
Artikli KMD 2027 puudutavad faktid on kontrollitud Maksu- ja Tolliameti avaldatud teabe järgi 26.09.2026.
Jäta kommentaar
Kommentaarid 0