
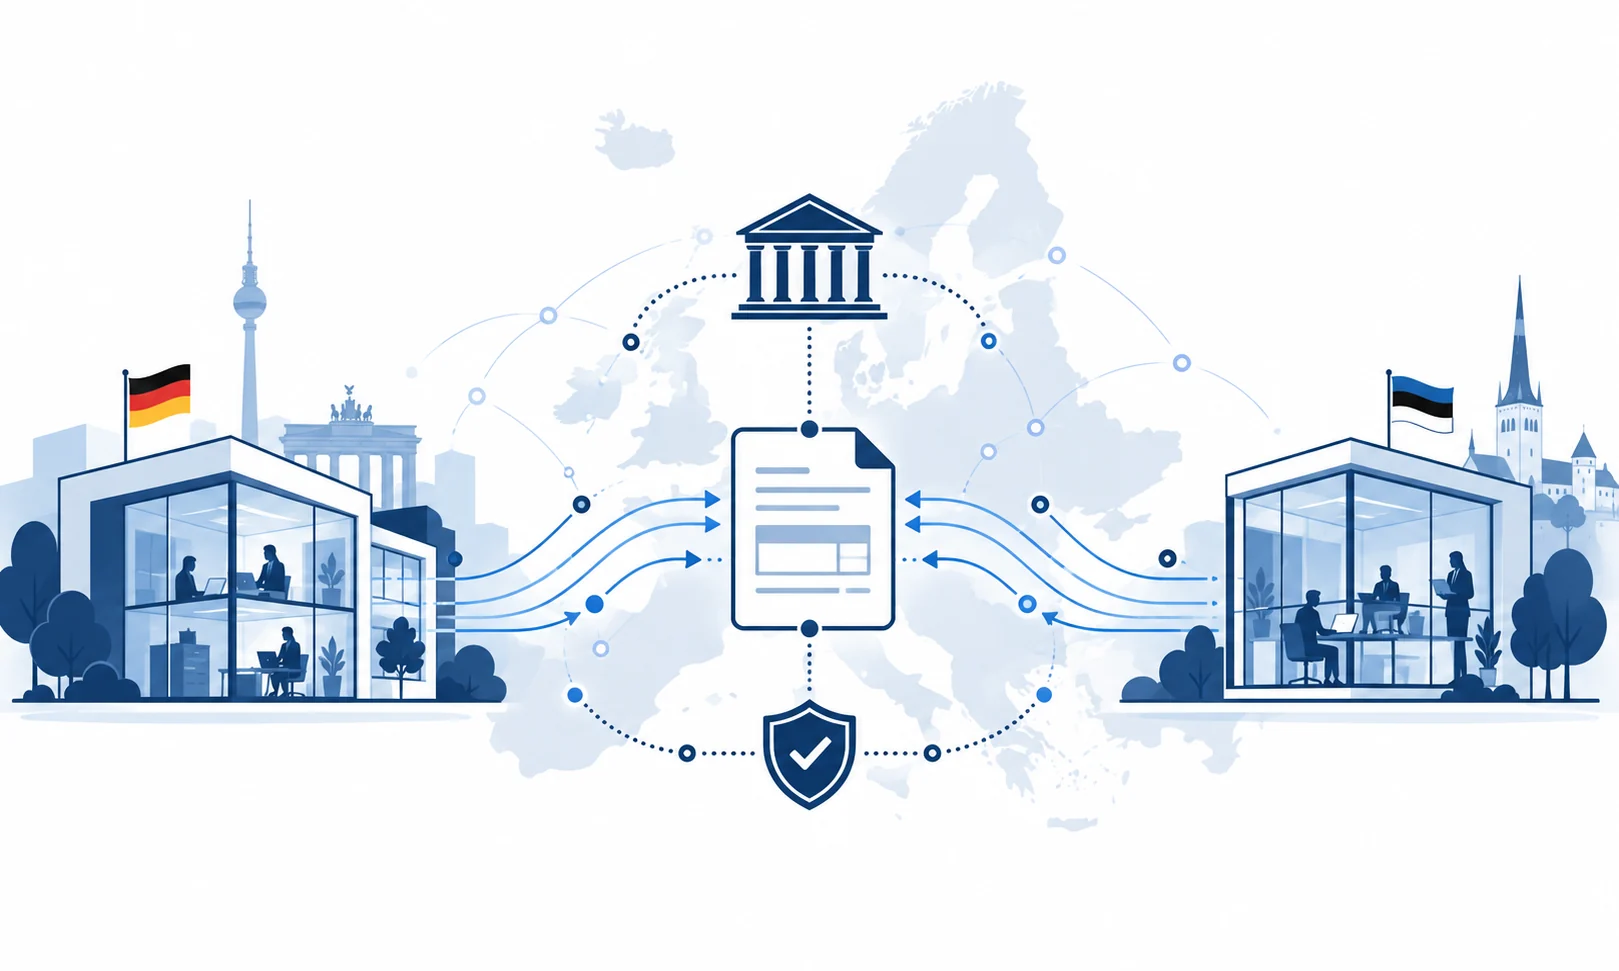
Экономика реального времени — что это такое?
Экономика развивается циклично: периоды роста сменяются спадами, меняются цены, объемы производства, занятость и покупательная способность населения.
В последние годы в Европе всё чаще звучит другой термин — Real-Time Economy (RTE), или «экономика реального времени».
Может показаться, что речь идет о новой экономической модели. Но экономические циклы никуда не исчезают. Меняется прежде всего способ обмена информацией о хозяйственных операциях.
При традиционном порядке обмена документами сведения о сделке проходят несколько этапов: предприятие выставляет счет, бухгалтер обрабатывает документы, готовит отчетность, а затем передает необходимые данные государству. Между совершением сделки и поступлением информации о ней в налоговую систему могут проходить недели.
Экономика реального времени предполагает автоматическую передачу данных между информационными системами — в стандартизированном формате и с минимальными задержками. Вместо повторного ввода одних и тех же сведений можно использовать данные, уже имеющиеся в бухгалтерских программах.
В теории такой подход должен сократить объем ручной работы, количество ошибок и расходы на обработку документов. Одновременно государственные органы получают возможность быстрее анализировать экономическую деятельность. Электронные счета становятся одним из важных инструментов этих изменений.
Почему ЕС стремится быстрее получать данные о сделках
11 марта 2025 года Совет Европейского союза утвердил пакет реформ VAT in the Digital Age (ViDA), посвященный налогу с оборота в цифровую эпоху.
Одна из главных задач реформы — модернизировать обмен налоговыми данными между государствами ЕС. До сих пор налоговые органы во многом опираются на периодическую отчетность. Информация об операциях между предприятиями разных стран поступает с задержкой, что затрудняет сопоставление данных продавца и покупателя.
Реформа предусматривает использование структурированных электронных счетов и цифровой отчетности по определенным трансграничным операциям. В результате налоговые органы смогут получать необходимые сведения гораздо быстрее и сопоставлять информацию разных участников торговли.
Обязательная электронная отчетность не означает, что налоговые органы автоматически получают полный доступ к бухгалтерии предприятия, его документам или банковским счетам. Речь идет об определенных операциях и конкретном составе данных, предусмотренных европейским и национальным законодательством.
Пример: немецкая компания продает товар эстонской фирме
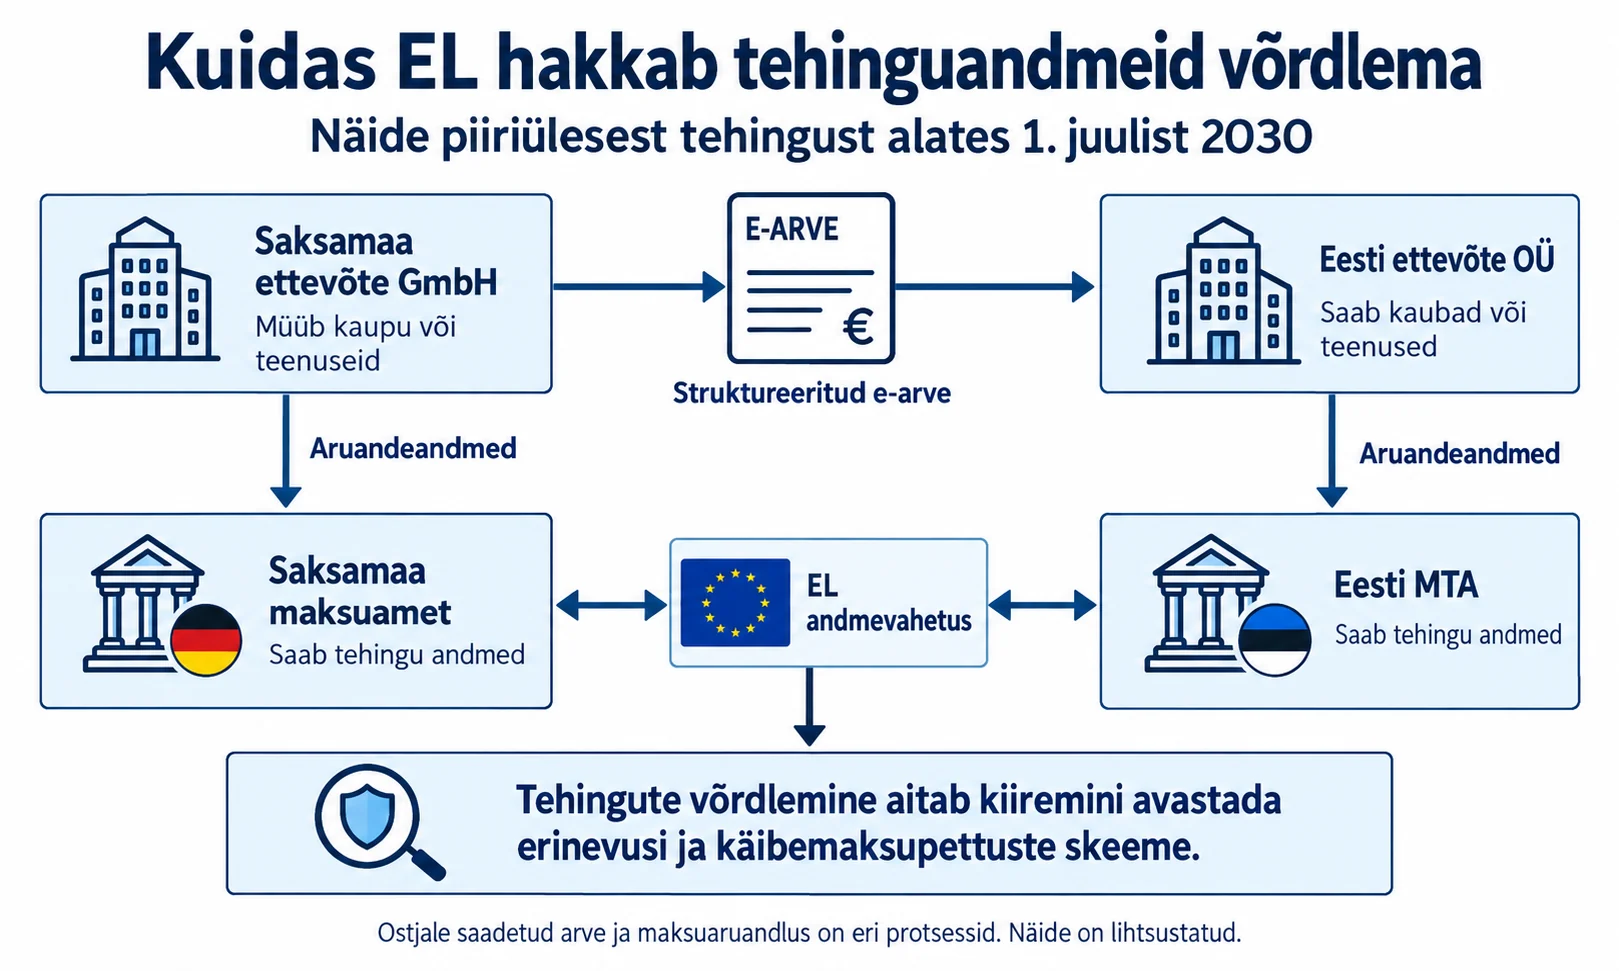
Представим обычную торговую операцию. Немецкая компания (GmbH) продает эстонскому предприятию (OÜ) оборудование на сумму 10 000 евро.
Продавец выставляет структурированный электронный счет. Бухгалтерская программа эстонского предприятия может получить и обработать его данные без повторного ручного ввода реквизитов.
С введением новых европейских требований сведения об определенных трансграничных операциях будут передаваться налоговым органам соответствующих стран. Налоговая служба Германии сможет получать данные немецкого продавца, а Налогово-таможенный департамент Эстонии (MTA) — предусмотренные правилами сведения об операции с участием эстонского предприятия. Налоговые органы смогут обмениваться такими данными и сопоставлять их.
Если в отчетных данных участников сделки обнаружатся противоречия, например в сумме операции на 10 000 евро, налоговые органы смогут заметить их быстрее.
Это не означает, что любое расхождение свидетельствует о мошенничестве. Причиной может быть ошибка в учете, корректировка счета, разница в датах отражения операции или иное законное обстоятельство. Однако налоговым службам будет проще обнаруживать операции, требующие дополнительной проверки.
Отправка электронного счета покупателю и передача налоговых данных государству — разные процессы. Их важно различать.
Одна из главных причин реформы — мошенничество с НСО
Еврокомиссия прямо называет борьбу с налоговым мошенничеством одной из основных целей реформы. Особое внимание уделяется карусельному мошенничеству с НСО (VAT carousel fraud).
Как работает подобная схема?
Допустим, компания покупает товары у поставщика из другой страны ЕС по правилам налогообложения торговли внутри ЕС. Затем перепродает их в своей стране с начислением НСО. Покупатель оплачивает товар вместе с налогом, но продавец не перечисляет полученный НСО в бюджет и прекращает деятельность или исчезает.
В более сложных схемах участвуют несколько предприятий, а товары могут многократно перепродаваться между ними, иногда вновь пересекая границы стран ЕС. Отдельные участники цепочки могут заявлять вычет или требовать возврата НСО, хотя налог, подлежащий уплате на предыдущем этапе, так и не поступил в бюджет.
В результате бюджеты государств недополучают значительные суммы. Расследовать такие схемы трудно: сведения о сделках поступают в налоговые органы разных стран с задержкой, а к моменту выявления нарушений некоторые участники цепочки могут уже исчезнуть.
Именно эту задержку Европа намерена существенно сократить.
Если сведения о трансграничных операциях поступают быстрее, налоговым службам проще сопоставлять данные и обнаруживать подозрительные цепочки сделок.
По оценке Еврокомиссии, новые меры цифровой отчетности могут сократить потери от мошенничества с НСО на сумму до 11 миллиардов евро в год. Это прогноз, а не уже достигнутый результат.
Таким образом, переход на электронные счета преследует не только технологическую цель. Он также должен повысить эффективность налогового контроля и сократить потери государственных бюджетов.
Когда Европа перейдет на новую систему?
Реформа ViDA внедряется поэтапно.
14 апреля 2025 года. Государства ЕС получили более широкие возможности вводить обязательное электронное выставление счетов при соблюдении установленных условий.
1 июля 2028 года. Вступят в силу важные изменения в налогообложении отдельных цифровых платформ, в том числе в сферах краткосрочной аренды жилья и пассажирских перевозок. Также начнет действовать часть мер по упрощению регистрации по НСО.
1 июля 2030 года. Начнут действовать основные требования цифровой отчетности для соответствующих трансграничных операций между предприятиями ЕС. Структурированные электронные счета станут основой этой системы.
1 января 2035 года. К этой дате действующие национальные системы цифровой отчетности, на которые распространяются переходные положения, должны быть приведены в соответствие с требованиями ЕС.
Новые требования не вступают в силу одновременно для всех операций и стран. Но общее направление уже ясно: вместо опоры преимущественно на периодические сводные отчеты ЕС движется к более оперативному обмену данными об отдельных сделках.
Эстония развивает экономику реального времени уже несколько лет
В Эстонии эту концепцию называют reaalajamajandus. Еще в октябре 2020 года Министерство экономики и коммуникаций утвердило концепцию развития этого направления на 2021–2027 годы.
Ее основная идея — переход от традиционной отчетности к автоматизированному обмену структурированными данными. Государство рассчитывает сократить объем ручной работы, снизить административные расходы и повысить качество данных.
Эта концепция включает электронные счета, электронные документы, цифровую отчетность и взаимодействие информационных систем предприятий с государственными учреждениями.
С 1 октября 2026 года изменились правила и формат представления данных о выплатах в приложениях 1 и 2 к декларации TSD. Следующий крупный этап — обновление декларации по налогу с оборота (KMD).
Электронные счета в Эстонии: что уже действует?
С 1 июля 2025 года в Эстонии действует принцип «покупатель выбирает».
Если предприятие указано в эстонском коммерческом регистре (e-Äriregister) как получатель электронных счетов, оно вправе потребовать от продавца электронный счет в структурированном формате, если стороны не договорились об ином.
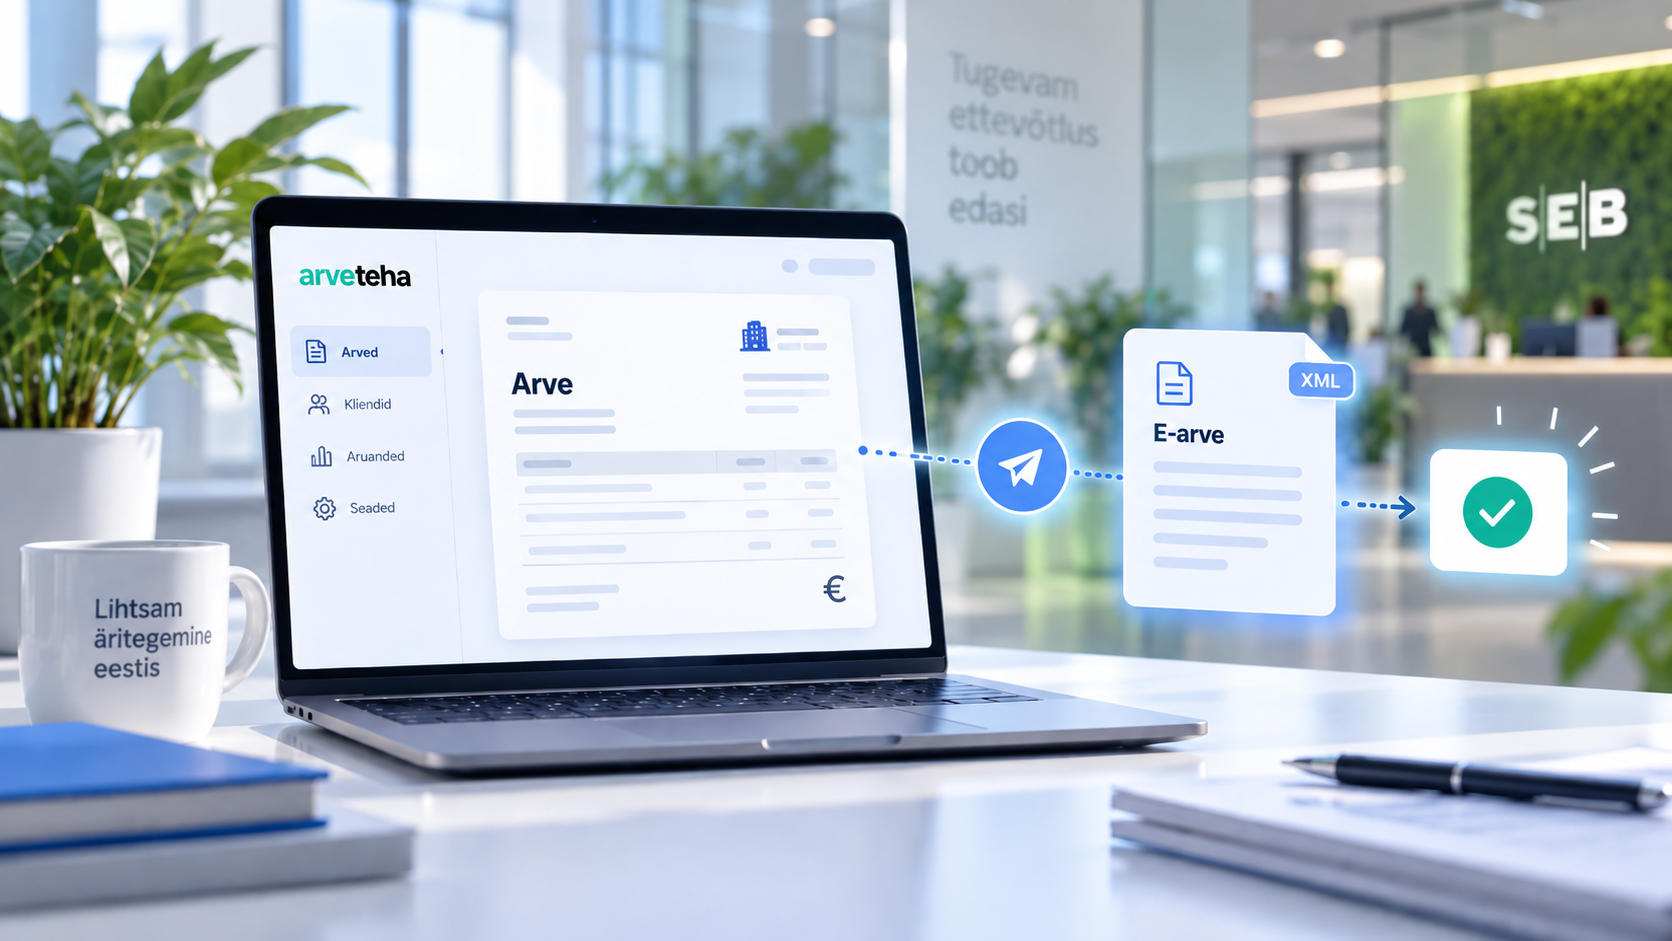
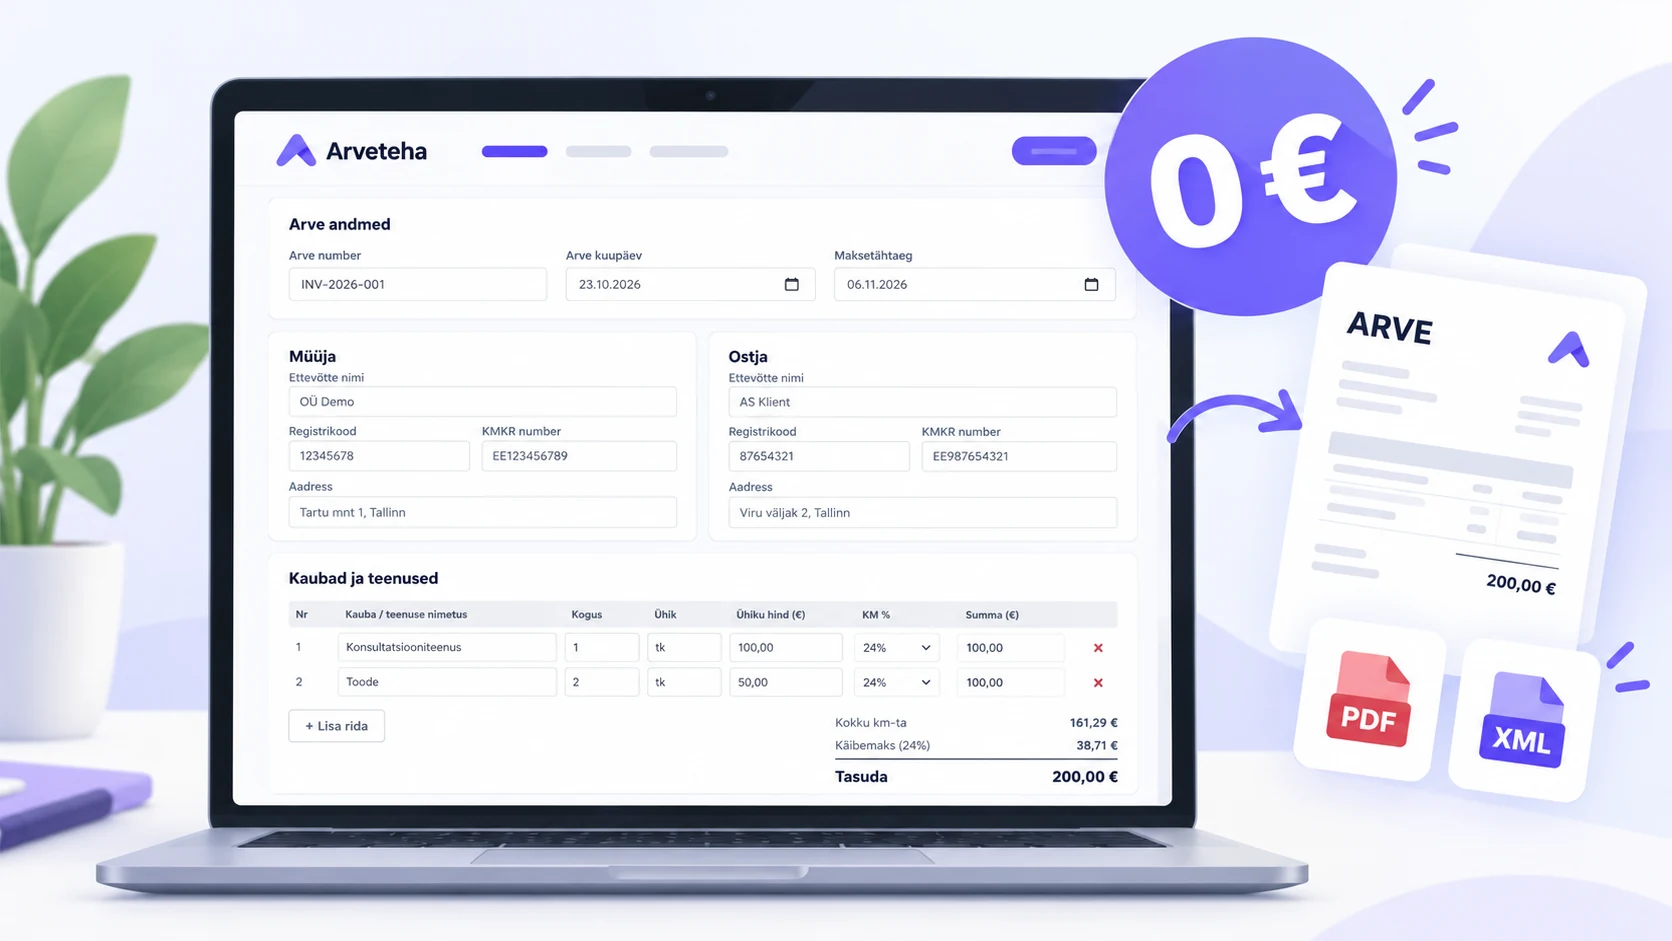
Электронный счет — не просто PDF-документ, отправленный по электронной почте. Это документ со структурированными данными, которые совместимые бухгалтерские системы могут обрабатывать автоматически.
Например, поставщик выставляет счет за строительные материалы. Получатель принимает его через оператора электронных счетов, а бухгалтерская программа получает сведения о поставщике, суммах, налогах и других реквизитах. Бухгалтеру остается проверить полученную информацию и правильно отразить операцию в учете, а не переносить все реквизиты вручную.
Это действительно полезно, особенно для предприятий с большим количеством счетов. Однако наличие электронного счета само по себе не означает, что MTA автоматически видит его содержимое.
Что изменится в Эстонии с апреля 2027 года?
С апреля 2027 года MTA планирует предоставить возможность передавать сведения для декларации KMD непосредственно из учетного программного обеспечения.
Сегодня бухгалтер рассчитывает необходимые показатели, заполняет декларацию и передает ее в налоговую службу установленным способом. В новой модели MTA будет получать предусмотренные сведения о хозяйственных операциях и на их основе формировать декларацию и рассчитывать налоговые обязательства.
Предприниматель или бухгалтер сможет проверить результат, ознакомиться с выявленными ошибками и подтвердить декларацию с использованием PIN2. Для автоматизированного обмена будут использоваться стандартизированные форматы данных, включая XML на основе XBRL GL. MTA также предусматривает возможность передавать информацию из нескольких учетных систем.
Есть важные ограничения. По опубликованным разъяснениям налоговой службы, предприниматель или бухгалтер самостоятельно инициирует передачу данных и выбирает время отправки. MTA не получает прямого доступа к программе предприятия. Передается информация, необходимая для налогового учета, а не вся внутренняя документация. При этом сохраняются предусмотренные законом ограничения на детализацию сведений — в частности, по счетам на небольшие суммы и счетам, выставленным частным лицам.
Таким образом, изменения 2027 года касаются прежде всего способа представления налоговых данных, а не непрерывной передачи абсолютно всей бухгалтерской информации.
Четыре миллиона рабочих часов экономии — но чьих?
По оценке MTA, развитие автоматизированного обмена данными может сэкономить предприятиям Эстонии не менее четырех миллионов рабочих часов. Речь идет о прогнозируемом эффекте всей программы развития отчетности, а не об уже достигнутом результате.
Но какие именно операции больше не придется выполнять вручную? И кто сегодня тратит на них время?
В официальных объяснениях цифровизации часто используется обобщающее слово «предприниматель». Предприниматель вводит данные, заполняет отчетность, тратит время на бухгалтерские процедуры.
В реальной жизни всё может быть устроено иначе.
Не каждый предприниматель ведет бухгалтерию самостоятельно
Представим небольшое строительное предприятие, в котором работают десять человек. Руководитель ищет заказчиков, ведет переговоры, заключает договоры, закупает материалы, организует выполнение работ и отвечает перед клиентами. Сотрудники выполняют строительные работы.
А бухгалтер — штатный или приглашенный — обрабатывает счета, начисляет зарплату, рассчитывает налоги и готовит декларации. Руководитель такой компании может вообще не заниматься ежемесячным заполнением налоговых форм: эту работу он поручил специалисту.
Теперь представим, что государство вводит новую систему, а бухгалтерская программа автоматически подготавливает данные для налоговой отчетности. После проверки бухгалтер отправляет их в установленном порядке. Часть технической работы действительно исчезает.
Но прежде всего сокращается время, которое бухгалтер тратит на эти операции.
Предприниматель может получить выгоду, если бухгалтерское обслуживание станет дешевле, документы будут обрабатываться быстрее или уменьшится количество ошибок. Однако новая технология сама по себе не гарантирует ни одного из этих результатов.
Особенно если договор с бухгалтером предусматривает фиксированную ежемесячную плату. Бухгалтер может начать работать быстрее, а предприниматель продолжит платить столько же. Более того, предприятие, возможно, будет дополнительно оплачивать программное обеспечение, поддерживающее новые форматы отчетности.
Что произойдет с бухгалтерской профессией?
Автоматизация меняет содержание бухгалтерской работы. Ручной ввод данных из документов, их перенос между системами и подготовку стандартных отчетов всё чаще берет на себя программное обеспечение.
Благодаря этому бухгалтер может уделять больше времени задачам, требующим профессиональных знаний: проверке операций, налоговому консультированию, финансовому анализу и контролю за правильностью учета.
Но есть и экономическая сторона. Если бухгалтерское бюро получает оплату за обработку документов, а количество необходимых ручных операций сокращается, может измениться и стоимость таких услуг. Одни специалисты смогут обслуживать больше клиентов. Другие столкнутся с сокращением спроса на привычные виды работы.
При этом полноценный бухгалтерский учет не исчезнет. По-прежнему необходимо проверять документы, правильно определять порядок налогообложения операций, проводить сверки, исправлять ошибки и контролировать финансовые обязательства.
Автоматизация не исправляет ошибки в исходных данных: программа может быстро передать неверные сведения, но от этого они не станут правильными.
Кому достанется финансовая выгода от автоматизации?
У новой модели есть понятные преимущества. Государство быстрее получает налоговую информацию и может эффективнее выявлять расхождения. Разработчики бухгалтерских программ получают возможность предлагать новые функции. Бухгалтеры могут тратить меньше времени на повторяющиеся операции, а предприятия — быстрее получать финансовую информацию и сокращать административные расходы.
Но это не гарантирует, что финансовую выгоду получит именно предприниматель.
Разработчикам программ необходимо создавать новые функции, поддерживать интеграции, тестировать форматы и обеспечивать информационную безопасность. Всё это требует затрат. Поэтому часть сэкономленных средств может уйти на новое программное обеспечение или дополнительные подписки.
Бухгалтерские бюро могут повысить производительность и обслуживать больше предприятий за то же время. Но снизится ли стоимость услуг для каждого клиента, зависит от договоров, конкуренции и организации работы.
Сокращение трудозатрат на выполнение операции не обязательно означает такое же сокращение расходов предпринимателя.
Как понять, что экономика реального времени действительно улучшила жизнь бизнеса?
Оценивать цифровизацию только по числу автоматизированных процессов недостаточно. Гораздо важнее реальные результаты.
Если бухгалтеру больше не приходится вводить одни и те же сведения в несколько систем, это облегчает его работу. Если благодаря этому снижаются расходы предприятия, появляется и измеримая финансовая выгода.
Если программа автоматически формирует отчетность, но требует дополнительных платных модулей, необходимо оценивать итоговые расходы. Если государство получает информацию быстрее, важно понять, какие прежние обязанности бизнеса действительно отменены, а не просто перенесены в новый цифровой формат.
Эффективность можно оценивать по понятным показателям: стоимости бухгалтерского обслуживания, времени, затрачиваемому на обязательную отчетность, числу ручных операций, расходам на программное обеспечение и количеству ошибок.
Экономика реального времени: прогресс для всех или только более быстрый обмен данными?
Реформа ЕС ViDA и развитие reaalajamajandus в Эстонии — важные шаги в цифровизации экономики. Структурированные электронные счета могут уменьшить объем ручной работы. Цифровая отчетность поможет быстрее сопоставлять трансграничные операции. Автоматизированный обмен данными способен повысить качество учета и упростить взаимодействие с государством.
Борьба с налоговым мошенничеством важна для всего общества: из-за неуплаченных налогов бюджет недополучает средства, которые могли бы пойти на общественные услуги.
Но важно различать интересы государства, разработчиков программ, бухгалтеров и самих предприятий. Государство получает данные быстрее и может эффективнее контролировать уплату налогов. Разработчикам открываются новые возможности, а у бухгалтеров меняется характер работы.
А что получит предприниматель? Именно здесь технологические обещания должны превратиться в измеримые экономические результаты.
Главный вопрос, на который пока нет универсального ответа
Экономика реального времени обещает сэкономить миллионы рабочих часов благодаря автоматической передаче данных. Но если внимательно посмотреть на то, как устроен обычный бизнес, возникает практический вопрос.
Если данные для налоговой отчетности по-прежнему готовят, проверяют и передают бухгалтеры, то каким образом новые технологии сэкономят время самого предпринимателя?
Ведь далеко не на каждом малом предприятии один человек одновременно руководит компанией, выполняет заказы, ведет бухгалтерию и подает декларации.
И если благодаря автоматизации сокращается прежде всего рабочее время бухгалтера, то уменьшится ли стоимость бухгалтерского обслуживания для предприятия? Или выигрыш во времени почувствуют главным образом те, кто готовит отчетность, а расходы предприятия останутся прежними?
Возможно, именно ответы на эти вопросы покажут, насколько успешной окажется экономика реального времени.
Официальные источники
- Европейская комиссия — VAT in the Digital Age (ViDA)
- Европейская комиссия — механизм карусельного мошенничества
- Министерство экономики Эстонии — Reaalajamajandus
- Министерство финансов Эстонии — электронные счета
- MTA — Andmepõhine aruandlus
- MTA — изменения KMD в 2027 году
Источники и дата материала: 13.10.2026. Планы и прогнозы не следует считать уже действующими требованиями.
Оставить комментарий
Комментарии 0