Что такое корректный счёт в Эстонии?
Счёт должен позволять определить стороны сделки, содержание операции, цену и налоговый режим. Для плательщика НСО ключевые требования к счёту установлены прежде всего § 37 Закона о налоге с оборота (Käibemaksuseadus).
Arveteha позволяет хранить данные предприятия, клиентов, банковских счетов, товаров и услуг и использовать их повторно при создании следующих счетов.
Какие данные должны быть в счёте?
MTA перечисляет данные, которые указываются в счёте плательщика НСО согласно KMS § 37 ч. 7. Перед отправкой удобно проверить счёт по следующему списку.
- последовательный номер счёта и дата выставления;
- название и адрес продавца, а также его KMKR-номер, если продавец зарегистрирован плательщиком НСО;
- название и адрес покупателя и, когда этого требует налоговый режим сделки, его KMKR-номер;
- название или описание товара/услуги, количество товара или объём услуги;
- дата передачи товара, оказания услуги или поступления оплаты, если она определима и отличается от даты счёта;
- цена без НСО, скидка, если она не включена в цену, налогооблагаемая сумма по ставкам и применённая ставка;
- сумма НСО к уплате в евро, кроме предусмотренных законом исключений.
Смотрите также подробный список реквизитов и пример счёта Arveteha.
НСО в счёте в 2026 году
По данным MTA, в 2026 году стандартная ставка НСО в Эстонии составляет 24%. В предусмотренных законом случаях применяются 13%, 9%, 0% либо освобождение от НСО.
| Ставка | Общее значение в 2026 году |
|---|---|
| 24% | Стандартная ставка, если специальное правило не предусматривает иное. |
| 13% | В том числе размещение/проживание с завтраком при установленных законом условиях. |
| 9% | В том числе отдельные издания, книги и учебная литература, лекарства и медицинские изделия. |
| 0% | Перечисленные законом трансграничные и другие операции; условия нужно проверять отдельно. |
Чем отличается счёт OÜ от счёта FIE?
Логика счёта одинакова: должно быть понятно, кто продавец, кто клиент, что продано и как получилась итоговая сумма. Отличается правовая форма продавца и его регистрационные данные.
Счёт от OÜ
Используйте зарегистрированное фирменное наименование и регистрационный код. KMKR-номер добавляется, если OÜ зарегистрировано плательщиком НСО.
Отдельный гид по OÜСчёт от FIE
Используйте зарегистрированное фирменное наименование FIE и регистрационный код. KMKR-номер указывается, если FIE является плательщиком НСО.
Отдельный гид по FIEПодробнее: счёт для OÜ и счёт для FIE.
Дата счёта, дата операции и срок оплаты
По общему правилу KMS § 37 плательщик НСО выставляет счёт в течение семи календарных дней после передачи/предоставления товара покупателю, оказания услуги или, в предусмотренных случаях, получения оплаты. Для отдельных трансграничных операций действуют специальные сроки.
- Дата счёта — когда документ выставлен.
- Дата операции — дата передачи товара или оказания услуги, если она отличается от даты счёта и её можно определить.
- Срок оплаты — договорная дата, до которой клиент должен оплатить счёт. Это не то же самое, что установленный законом срок выставления счёта.
PDF, XML или e-arve?
| Формат | Для чего используется |
|---|---|
| Читаемый человеком документ, который можно открыть и отправить файлом. | |
| XML | Машиночитаемый файл с данными счёта для обработки программой. |
| E-arve | Структурированный машиночитаемый счёт, передаваемый между системами через каналы e-arve. |
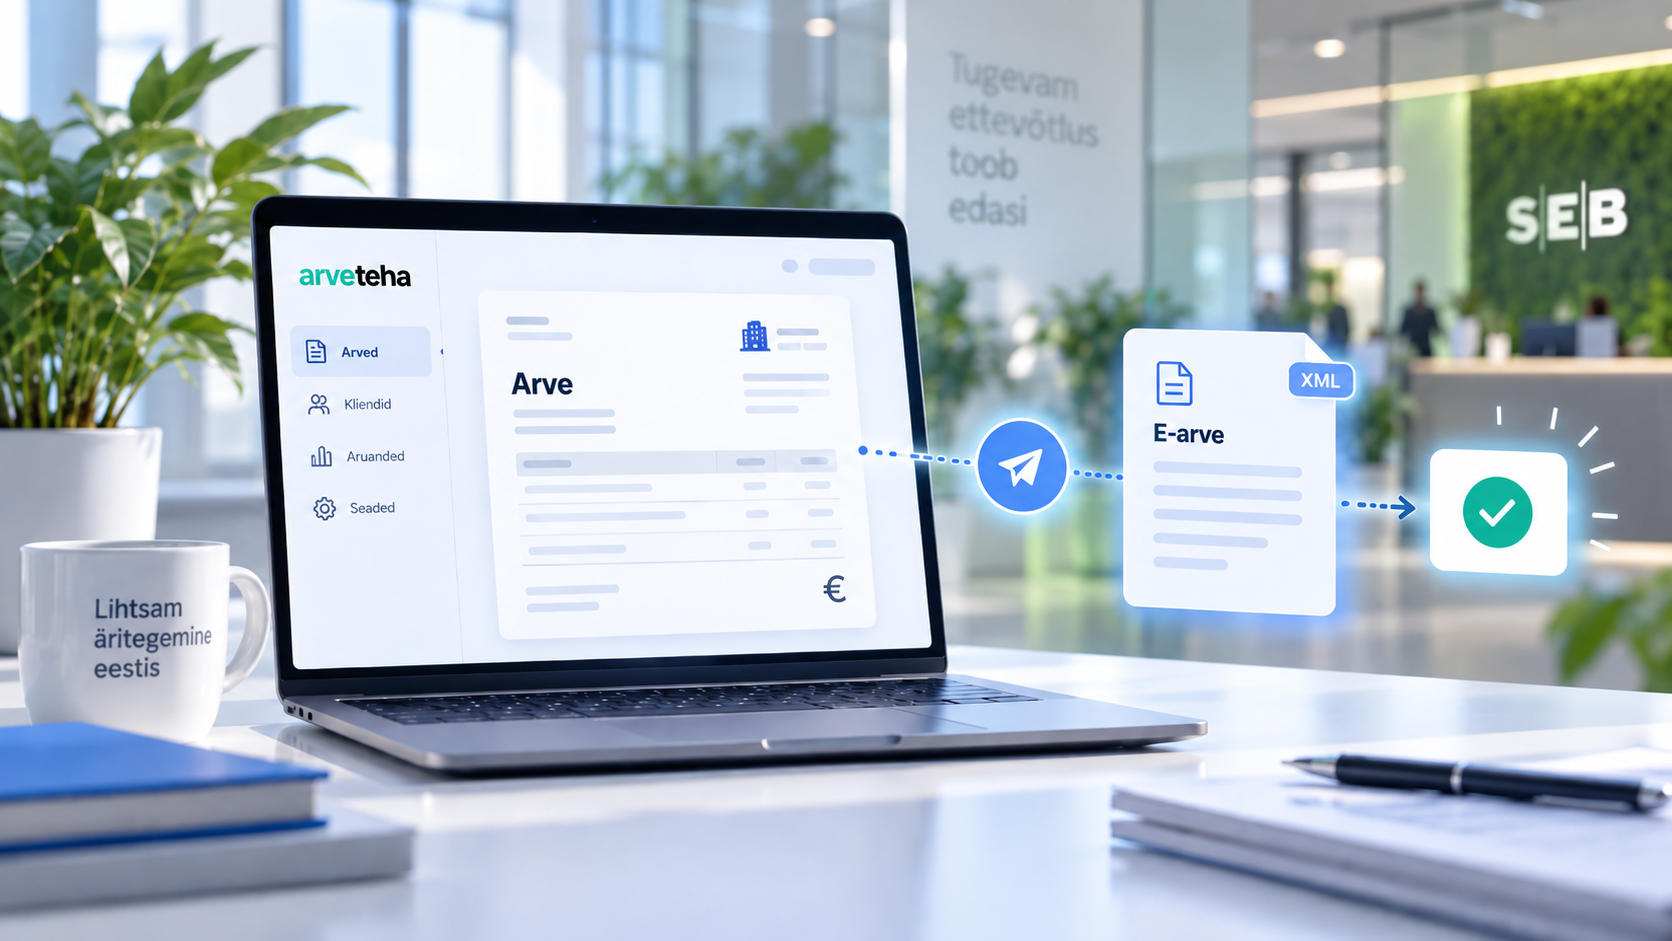
В Arveteha счёт можно сохранить в PDF и XML. В пакете Business PRO можно отправить e-arve предприятию, которое активировало получение e-arve. Сервис Arveteha сейчас предназначен для отправки e-arve; приём входящих e-arve как активная функция Arveteha не предлагается.
Подробнее: электронные счета в Эстонии и пример XML-счёта.
Счёт иностранному клиенту
Для иностранного клиента недостаточно просто сменить страну в реквизитах. Налоговый режим зависит, среди прочего, от вида товара или услуги, места возникновения оборота, статуса клиента и его VAT-номера.
Сколько хранить счета?
Согласно § 12 Закона о бухгалтерском учёте (Raamatupidamise seadus), первичные бухгалтерские документы обычно хранят семь лет с конца того хозяйственного года, в котором операция была отражена в бухгалтерском регистре. MTA также указывает семилетний срок хранения VAT-счетов.
Чек-лист перед отправкой счёта
- Проверьте зарегистрированное название продавца, регистрационный код и при необходимости KMKR-номер.
- Проверьте название и адрес клиента и, если требуется, его KMKR-номер.
- Проверьте номер и дату счёта.
- Опишите товар или услугу так, чтобы содержание операции было понятным.
- Проверьте количество, единицу, цену, скидку и налогооблагаемую сумму.
- Выберите правильную ставку НСО или иной налоговый режим.
- Проверьте итог, IBAN, срок оплаты и viitenumber.
- Перед отправкой ещё раз просмотрите готовый документ.
Связанные материалы Arveteha
Частые вопросы
Какая стандартная ставка НСО в Эстонии в 2026 году?
Стандартная ставка составляет 24%. В предусмотренных законом случаях применяются также 13%, 9%, 0% или освобождение от НСО.
Нужно ли указывать регистрационный код в счёте?
Базовый перечень KMS § 37 для VAT-счёта содержит, среди прочего, название и адрес продавца и его KMKR-номер. В эстонской B2B-практике регистрационный код полезен для однозначной идентификации контрагента, поэтому его разумно указывать.
Срок оплаты всегда установлен законом?
Нет. Срок оплаты обычно следует из договора или договорённости сторон. Его не следует путать со сроком, в который плательщик НСО обязан выставить счёт.
PDF и e-arve — одно и то же?
Нет. PDF предназначен прежде всего для чтения человеком. E-arve — структурированный машиночитаемый счёт, который системы могут обрабатывать автоматически.
Сколько хранить счета?
Общий срок хранения первичных бухгалтерских документов составляет семь лет по правилам Закона о бухгалтерском учёте; MTA также указывает семилетнее хранение VAT-счетов.
Официальные источники
- MTA — Данные, указываемые в счёте (KMS § 37 ч. 7)
- MTA — Налоговые изменения 2026 / ставки НСО
- MTA — Учёт НСО и счета
- Riigi Teataja — Käibemaksuseadus, § 37
- Riigi Teataja — Raamatupidamise seadus, § 12
Материал носит общий информационный характер. Налоговый режим конкретной операции при необходимости следует согласовать с бухгалтером или налоговым консультантом.